Monatliche Dividenden mit 3 ETFs: 500 € sauber gerechnet
Monatliche Dividenden ohne Spezial-ETF sind möglich. Drei breit gestreute Quartalszahler, versetzt im Kalender, ergeben zusammen zwölf Ausschüttungsmonate.
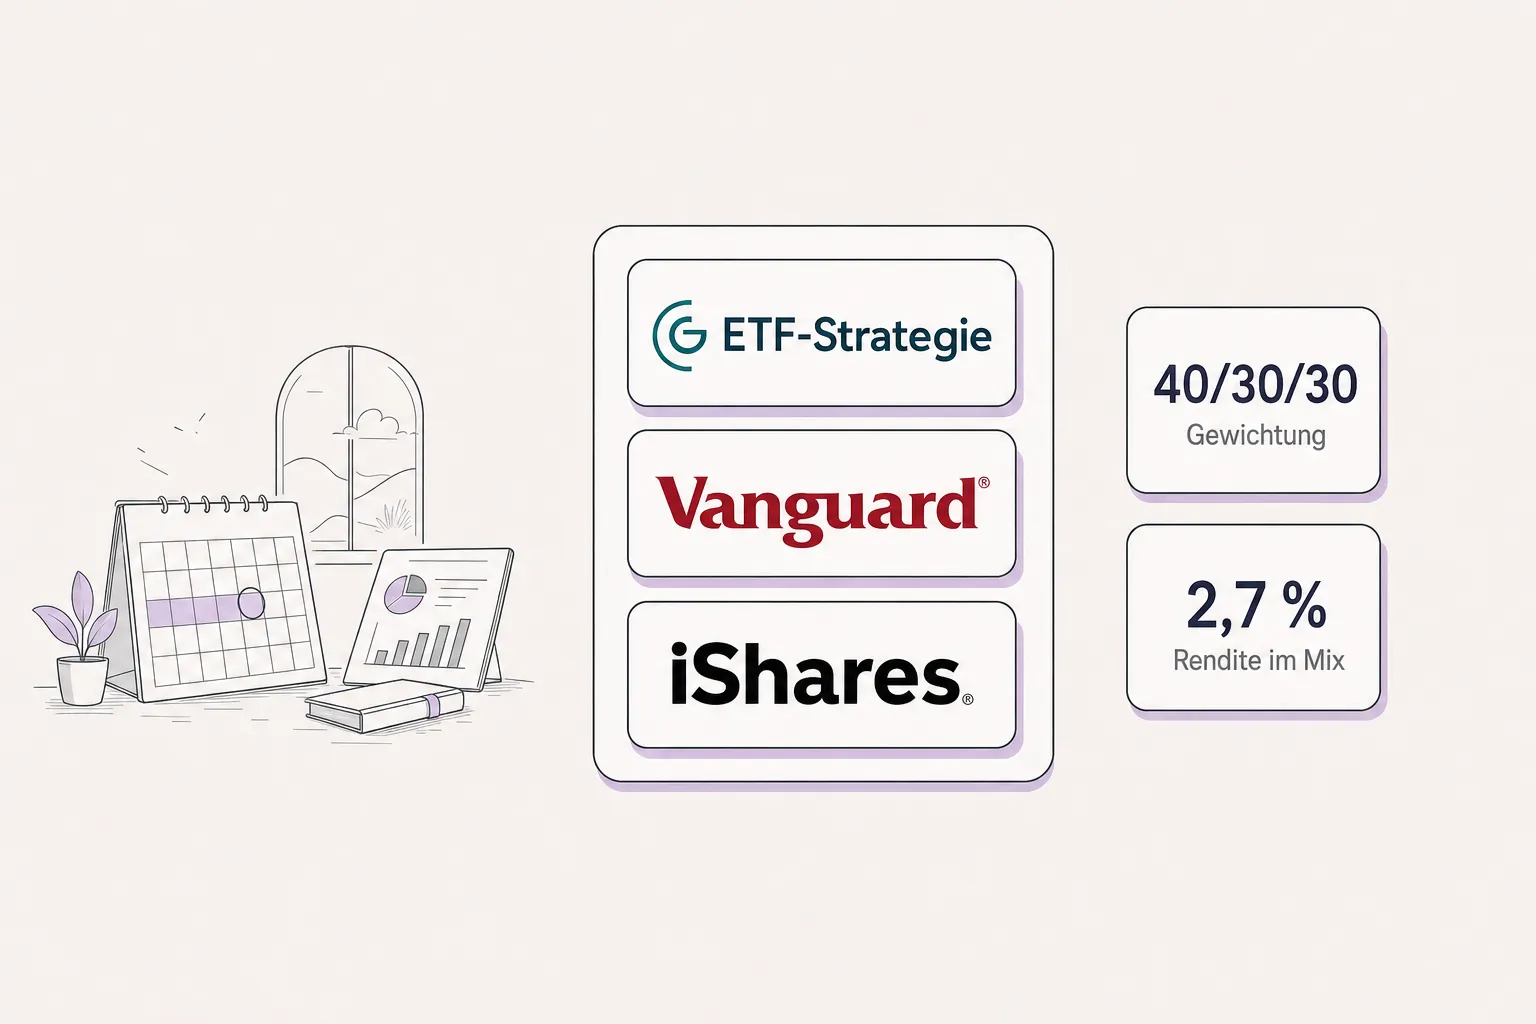
Das Setup steht auf drei Bausteinen: iShares Global Select Dividend 100, Fidelity Global Quality Income und Vanguard FTSE All-World High Dividend Yield. Jeder deckt andere Monate ab und erfüllt eine andere Rolle im Depot.
Der Haken: Die Ausschüttungsrendite im Mix liegt aktuell nur bei rund 2,7 %. Wer daraus netto 500 € pro Monat ziehen will, kommt in der Beispielrechnung auf etwa 265.000 € Kapital. Die Logik dahinter lohnt sich genau anzuschauen.
Drei Quartals-ETFs ergeben monatliche Dividenden
Die Mechanik ist simpel: Jeder ETF zahlt typischerweise viermal im Jahr. Drei unterschiedliche Ausschüttungszyklen (Set A, B, C) schließen den Kalender lückenlos. Entscheidend ist, dass sich die Monate nicht überschneiden.
| Monate | ETF | Warum es zählt |
|---|---|---|
| Jan, Apr, Jul, Okt | iShares Global Select Dividend 100 UCITS ETF | Booster für die Ausschüttungsrendite |
| Feb, Mai, Aug, Nov | Fidelity Global Quality Income UCITS ETF | Qualitätsfilter und Stabilisierung |
| Mär, Jun, Sep, Dez | Vanguard FTSE All-World High Dividend Yield UCITS ETF | Breite Basis, hohe Streuung |
Ausschüttungsmonate können sich in Einzelfällen verschieben. Das ändert am Prinzip wenig: Es geht um versetzte Quartale, nicht um starre Monatsnamen.
Die drei ETFs und ihre Rolle
- iShares Global Select Dividend 100 bündelt die 100 dividendenstarken Aktien weltweit. Er liefert den Cashflow-Schub mit rund 3,8 % Ausschüttungsrendite. Typische Sektorneigung: Finanzwerte, Versorger, Energie.
- Fidelity Global Quality Income filtert vor allem nach Qualität (Profitabilität, stabiler freier Cashflow) und zahlt aktuell knapp 2,0 %. Er stabilisiert die Gesamtrendite, ohne auf hohe Prozente zu zielen.
- Vanguard FTSE All-World High Dividend Yield ist der Streuungsanker mit über 2.000 Aktien und rund 2,5 % Rendite. Er bringt die weltweite Basis in das Setup.
So entsteht ein Mix aus Cashflow, Qualität und Breite, statt alles auf maximale Prozente zu setzen.
Gewichtung 40/30/30: was sie bewirkt
Die Beispielgewichtung verteilt 40 % auf den Vanguard-Baustein, je 30 % auf iShares und Fidelity. Damit bekommt die breite Weltbasis das größte Gewicht, der Dividenden-Booster bleibt spürbar, und der Qualitätsfilter verhindert eine zu starke Schieflage in klassische Hochzahler-Sektoren.
Die gemischten laufenden Kosten liegen bei rund 0,37 % pro Jahr. Nicht minimal, aber für das Zielbild vertretbar. Wichtiger ist die Rollenverteilung: Breite senkt Klumpenrisiken, der Qualitätsfilter fängt schwächere Geschäftsmodelle ab, der Dividendenfokus hält den laufenden Cashflow im Spiel.
500 € pro Monat: die nüchterne Rechnung
500 € monatlich sind 6.000 € netto pro Jahr. In Deutschland gelten der Sparerpauschbetrag von 1.000 € und bei Aktien-ETFs die 30 % der Erträge aus Aktien-ETFs bleiben steuerfrei. . Daraus ergibt sich in dieser Beispielrechnung ein Bruttobedarf von etwa 7.200 € pro Jahr.
Mit einer gemittelten Ausschüttungsrendite von rund 2,7 % ergibt das: 7.200 € geteilt durch 0,027 sind ungefähr 265.000 € benötigtes Kapital. Hochgerechnet liegt man für 1.000 € pro Monat bei etwa 530.000 € und für 2.000 € pro Monat bei knapp 1,1 Mio. €. Das sind grobe Orientierungswerte. Dividenden und Kurse schwanken, und die individuelle Steuerlast kann abweichen.
Wer das Ziel über Jahre planbar ansteuern will, rechnet den Pfad am besten mit einem Sparplan durch. Der ETF-Rechner zeigt, welche Rate und Laufzeit realistisch zusammenpassen.
Warum die Rendite aktuell niedriger wirkt
Die durchschnittliche Ausschüttungsrendite im Mix ist auch deshalb gesunken, weil die Kurse zuletzt gestiegen sind. Steigt der Preis, fällt die Rendite in Prozent, selbst wenn die Ausschüttungen in Euro stabil oder leicht höher sind. Für bereits Investierte ist das positiv. Neueinstiege brauchen dadurch mehr Kapital für das gleiche Nettoziel.
Was das für dich heißt
- Die Monatsfolge ist Komfort. Sie ändert nichts an der erwarteten Gesamtrendite. Entscheidend sind Qualität, Kosten und Streuung.
- Auf eine Zahl fixieren hilft wenig. Prüfe einmal im Jahr, ob die Gewichtung noch passt und ob sich die Ausschüttungsprofile verschoben haben.
- Cashflow schwankt. Plane Puffer ein und rechne konservativ mit Werten um 2,5-3,0 % statt mit Ausreißern nach oben.
- Wer Dividenden als Einkommensbaustein nutzen will, sollte die Grundlagen kennen. Der Ratgeber Dividenden erklärt fasst Begriffe und Stolpersteine sauber zusammen.
Was offen bleibt: Die tatsächlichen Ausschüttungen und Terminmonate variieren von Jahr zu Jahr leicht, und die Steuer wirkt je nach Situation unterschiedlich. Fürs eigene Zielbild zählt deshalb eine robuste Spanne statt einer Punktlandung.
Was als Nächstes zählt
Nächstes sinnvolles Checkdatum ist der Jahreswechsel: aktualisierte Factsheets der drei ETFs prüfen (Ausschüttungsrendite, Terminmuster, TER) und die 40/30/30-Gewichtung bei Bedarf feinjustieren. Wer den Pfad dorthin per Sparplan geht, sollte die Sparrate nur anpassen, wenn sich Ziel, Laufzeit oder Renditeannahme messbar geändert haben.
Weitere Tools: ETF-Rechner · Zinseszinsrechner
War dieser Beitrag hilfreich?