McDonald’s, Realty Income, ServiceNow: drei Käufe, drei Absagen
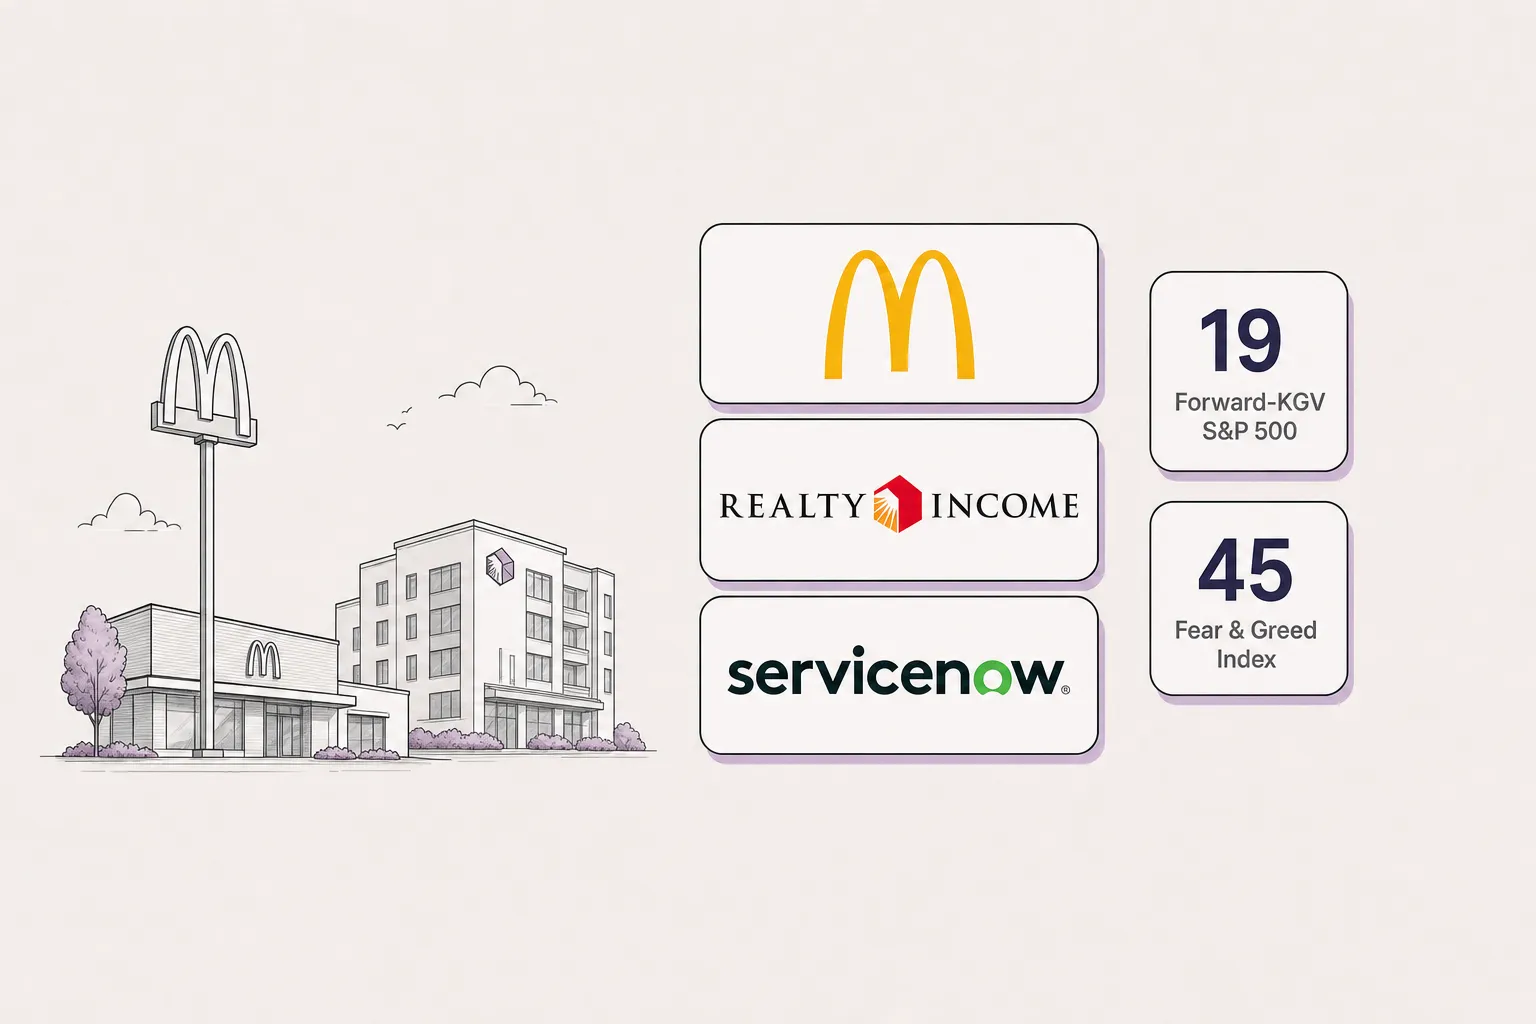
Drei bekannte Namen rutschen auf meine Kaufliste: McDonald’s, Realty Income und ServiceNow. Drei andere, die überall besprochen werden, lasse ich bewusst liegen: Nike, Novo Nordisk und Nvidia.
Der Rahmen dafür ist ungewöhnlich: Die Fed hat im September erneut angehoben, trotzdem klettert der Markt weiter. Bewertungen sind im Schnitt vernünftig, die Stimmung ist nicht überdreht. Genau darin liegen die Chancen - aber nicht in Turnaround-Wetten, sondern dort, wo die Zahlen noch tragen und die Laune gedrückt ist.
Der Haken: Höhere Zinsen treffen Immobilienwerte und verschuldete Wachstumsmodelle zuerst. Wer hier zugreift, braucht Geduld und einen Blick auf Cashflows statt auf Schlagzeilen.
Warum der Markt trotz Zinsschritt weiter stieg
Bewertung zuerst: Das erwartete KGV liegt bei 19, also ziemlich genau im 10-Jahres-Schnitt. Zum Jahresstart waren es 22. Seit Ende Juni wachsen die Gewinnschätzungen schneller als der Index, dadurch wird der Markt günstiger, obwohl Kurse steigen.
Die Stimmung kippte nach der Anhebung kurz in Angst, der Fear & Greed Index fiel auf 26 und steht jetzt bei 45, also mitten in der Neutralzone. Überhitzt ist das nicht.
Auch die Historie spricht gegen den Endspurt-Mythos: Ein typischer Bullenmarkt schafft im Mittel +265 %. Nach rund vier Jahren stehen wir bei ungefähr +100 %. Und die Gewinne im S&P 500 wuchsen im letzten Quartal um +52 % beziehungsweise bereinigt um Sondereffekte um +32 %. Das erklärt, warum es trotz höherer Zinsen weiter nach oben ging.
McDonald’s Aktie: Qualität mit Rabatt statt Turnaround
McDonald’s Corporation (NYSE:MCD) hat seit Februar rund -30 % abgegeben. Auslöser in den USA: vergleichbare Umsätze nur noch +0,8 % wegen eines schlecht umgesetzten Sparmenüs. Trotzdem legte der Gewinn je Aktie zuletzt um +6 % zu, und die Dividende wurde zum 50. Mal in Folge erhöht. Die laufende Rendite liegt über 3 %.
Der Unterschied zu einem Rebound-Case wie Nike: Das operative Fundament trägt. Risiko bleibt der US-Konsument. Wer hier kauft, bezahlt aber nicht für eine Sanierung, sondern für ein temporär eingetrübtes Sentiment.
Realty Income Aktie: Zinsangst drückt, Cashflows laufen
Realty Income Corporation (NYSE:O) gilt als Monthly Dividend Company. Im Bestand stehen über 15.500 Objekte in den USA und Europa, die Ausschüttung läuft seit 675 Monaten, also seit über 56 Jahren, jeden Monat. Im letzten Monat verlor die Aktie rund -10 % - fast ausschließlich Zinsangst.
Operativ ist wenig kaputt: Der operative Cashflow je Aktie stieg zuletzt um +3,8 %, die Jahresprognose wurde angehoben. Die Dividendenrendite liegt um 6 %, die Bewertung bei ungefähr 13-fachem Cashflow. Spannend: Über ein neues Joint Venture öffnet sich Realty Income Richtung Rechenzentren. Steigen die Zinsen weiter, kann der Kurs weiter schwanken. Wer Erträge plant, rechnet am besten mit dem Dividendenrechner.
ServiceNow Aktie: KI als Rückenwind statt Bedrohung
ServiceNow Inc. (NYSE:NOW) automatisiert Arbeitsabläufe in großen Unternehmen. Die Sorge, KI könnte das Kerngeschäft auffressen, hat sich nicht bestätigt. Im zweiten Quartal wuchsen die Abo-Umsätze um +24 %, die Verlängerungsquote lag bei 98 %, Produkte rund um KI erreichten bereits über 1 Mrd. USD jährlich wiederkehrenden Umsatz, und die Prognose wurde erhöht.
Seit dem Tief stieg die Aktie um rund +70 %, liegt aber immer noch über -40 % unter dem Hoch. Mit einem Forward-KGV um 30 ist sie die teuerste der drei, Enttäuschungen schlagen also schnell durch. Die These: Die Phase der Depression liegt hinter uns, Wachstum ist wieder sichtbar.
Warum Nike, Novo Nordisk und Nvidia warten müssen
Nike hat in diesem Jahr rund -45 % verloren. Das Management rechnet für das laufende Geschäftsjahr mit einem Umsatzrückgang im hohen einstelligen Bereich und einem Gewinn je Aktie von 1,15 bis 1,35 USD. Ein Sparprogramm über 2,5 Mrd. USD soll helfen, wirkt aber vor allem später. Das ist eine Wette auf eine Wende, nicht auf Momentum aus Zahlen.
Novo Nordisk hat die Prognose zuletzt angehoben und starke Adipositas-Produkte. Das Erwartungsbild deutet kurzfristig eher auf Seitwärts als auf Beschleunigung. Ich halte, aber neues Geld parkt woanders.
Nvidia liefert weiter außergewöhnliche Zahlen und steht wenige Prozent unter dem Rekord. Das Chancen-Risiko-Verhältnis für frisches Kapital ist für mich momentan besser bei den drei Kandidaten oben. Wer Volatilität aushalten will, findet hier den passenden Leitfaden: Schwankungen aushalten.
| Unternehmen | Kennzahl | Warum es zählt |
|---|---|---|
| McDonald’s | EPS zuletzt +6 % | Profitabilität trotz schwächerer US-Nachfrage |
| Realty Income | Dividende ca. 6 % | Ertragspfeiler, Bewertung nahe 13x Cashflow |
| ServiceNow | Abo-Umsatz +24 % | Wachstum wieder sichtbar, KI zieht an |
| S&P 500 | Gewinnwachstum +52 % | Rückenwind für Qualitätswerte |
Was als Nächstes zählt
- McDonald’s: Dreht die US-Nachfrage, also die vergleichbaren Umsätze, wieder nach oben, während die Marge stabil bleibt. Die Serie der Erhöhungen spricht für Disziplin.
- Realty Income: Refinanzierungskosten und Akquisitionsrenditen. Wenn die Spanne passt, bleibt der Cashflow robust, auch wenn der Kurs schwankt.
- ServiceNow: Annahme der KI-Module und Buchungen im Großkundensegment. Die Erneuerungsquote über 95 % ist der Lackmustest.
Wer Cash an der Seitenlinie parkt, vergleicht die Zinsen am besten hier: Zinsvergleich 2026: Tagesgeld beim Broker. Wie stark langfristig schon kleine Renditeunterschiede wirken, zeigt der Zinseszinsrechner.
Weitere Tools: ETF-Rechner · Zinseszinsrechner
War dieser Beitrag hilfreich?