Altersvorsorgedepot 2027: Für wen es sich wirklich lohnt und für wen nicht
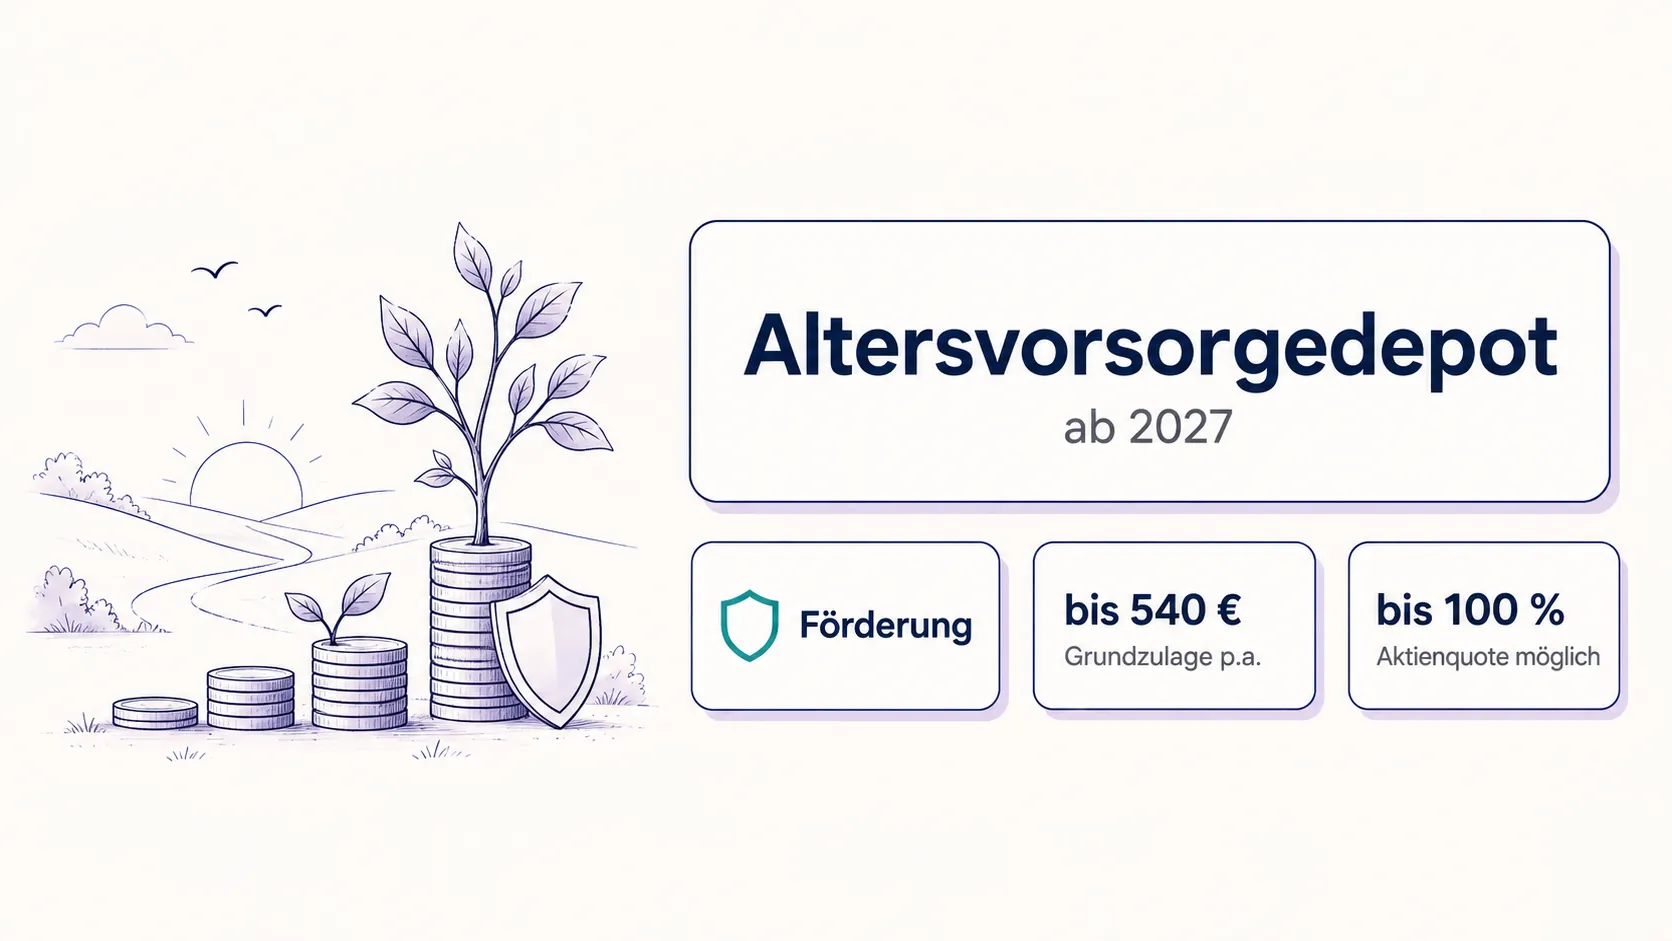
Ab dem 1. Januar 2027 gibt es in Deutschland ein staatlich gefördertes ETF-Depot: das Altersvorsorgedepot, kurz AVD. Bis zu 540 Euro Grundzulage pro Jahr, dazu 300 Euro pro Kind, keine Abgeltungssteuer während der Ansparphase und endlich keine Beitragsgarantie mehr, die die Aktienquote kaputt macht. Klingt nach einem Selbstläufer, ist es aber nicht.
Denn die Förderung ist nur die eine Hälfte der Rechnung. Die andere Hälfte kommt später, wenn du dir das Geld auszahlen lässt, und genau die entscheidet darüber, ob am Ende mehr für dich übrig bleibt als bei einem ganz normalen ETF-Sparplan. In diesem Artikel rechnen wir beide Hälften durch.
Was ist das Altersvorsorgedepot überhaupt?
Das Altersvorsorgereformgesetz ist durch: Der Bundestag hat es am 27. März 2026 beschlossen, der Bundesrat im Mai zugestimmt, verkündet wurde es am 29. Mai 2026. Angewendet wird es ab dem 1. Januar 2027. Ab dann sind keine neuen Riester-Verträge mehr möglich, bestehende Verträge behalten aber Bestandsschutz.
An die Stelle von Riester tritt das AVD, und du bekommst es in drei Ausprägungen:
| Variante | Was du bekommst | Kostenrahmen |
|---|---|---|
| Selbstverwaltetes Depot | Du wählst ETFs selbst (max. Risikoklasse 5) | kein gesetzlicher Decel |
| Standarddepot | Anbieter legt risikoarmen + risikobehafteten Fonds fest | max. 1 % Effektivkosten p. a. |
| Versicherungsvariante | Beitragsgarantie 80 % oder 100 % | niedrigere Aktienquote als Preis |
Beim selbstverwalteten Depot sind Einzelaktien, Krypto, Hebelprodukte und Zertifikate raus. Beim Standarddepot gilt der Kostendeckel inklusive ETF-Kosten. Die Versicherungsvariante lassen wir in diesem Artikel weitgehend links liegen und konzentrieren uns auf die ETF-Varianten.
Wichtig: Ein AVD ist immer ein eigener, zertifizierter Vertrag. Dein bestehendes Depot kann nicht einfach umgewidmet werden, du eröffnest also ein zusätzliches Depot.
Die Förderung: drei Bausteine
Baustein 1: Die Zulagen
Die Grundzulage ist, anders als bei Riester, prozentual an deine Einzahlung gekoppelt. Auf die ersten 360 Euro gibt es 50 Cent je Euro, danach bis 1.800 Euro noch 25 Cent je Euro. Wer die Obergrenze ausschöpft, landet bei 540 Euro Zulage im Jahr, und das entspricht einer Sparrate von 150 Euro im Monat.
Die Mindesteinzahlung, um überhaupt gefördert zu werden, liegt bei 120 Euro im Jahr, also 10 Euro im Monat. Dazu kommen zwei Extra-Bausteine:
- Kinderzulage: 100 % deiner Einzahlung, maximal 300 Euro pro Kind und Jahr. Die volle Kinderzulage hast du schon bei 25 Euro im Monat. Sie geht immer nur an ein Elternteil, standardmäßig an den, der das Kindergeld bekommt, kann aber auf den anderen übertragen werden.
- Berufseinsteiger-Bonus: einmalig 200 Euro, wenn du unter 25 bist.
Die Zulage kommt immer nachträglich für das abgelaufene Jahr. Dein Anbieter beantragt sie für dich, die Zulagenstelle zahlt zu vier festen Terminen aus (15. Januar, 15. Mai, 15. August, 15. November), und das Geld landet direkt im Depot, wo es weiter angelegt wird.
Baustein 2: Der Steuerabzug
Du kannst deine Eigenbeiträge bis 1.800 Euro plus die Zulagen als Sonderausgaben absetzen. Von der Steuererstattung wird die bereits gutgeschriebene Zulage dann wieder abgezogen, sodass du nur die Differenz bekommst.
Das klingt nach Bürokratie, ist aber eigentlich eine elegante Konstruktion: Die Zulage ist die Mindestförderung. Wer wenig verdient, bekommt sie fast in voller Höhe zusätzlich. Wer viel verdient, bekommt über den Steuerabzug mehr, aber eben abzüglich der Zulage.
Beispiel: Single, 150 € im Monat, Grenzsteuersatz 35 %
| Posten | ohne Kind | mit einem Kind |
|---|---|---|
| Eigenbeitrag | 1.800 € | 1.800 € |
| Zulagen (direkt ins Depot) | 540 € | 840 € |
| absetzbar | 2.340 € | 2.640 € |
| Steuerersparnis (35 %) | 819 € | 924 € |
| abzüglich Zulagen | - 540 € | - 840 € |
| Erstattung übers Finanzamt | 279 € | 84 € |
| Gesamtförderung | 819 € ≈ 46 % | 924 € ≈ 51 % |
Für die Steuererstattung musst du eine Steuererklärung abgeben. Verpflichtet bist du dazu nicht, aber ohne Steuererklärung verschenkst du diesen Teil der Förderung.
Baustein 3: Keine Kapitalertragssteuer
Im AVD fällt während der gesamten Ansparphase keine Abgeltungssteuer an: keine Vorabpauschale, keine Steuer bei Umschichtungen und auch keine Steuer, wenn ein Fonds aufgelöst und ersetzt wird. Dein Kapital bleibt vollständig investiert, und genau dieser dritte Baustein wird in der Diskussion am meisten unterschätzt, obwohl er rechnerisch oft der wichtigste ist.
Der große Denkfehler: „Der Staat holt sich alles zurück“
Das häufigste Argument gegen das AVD klingt erst mal überzeugend: In der Auszahlungsphase wird nicht nur der Gewinn besteuert, sondern die komplette Auszahlung aus Einzahlung, Zulagen und Rendite mit deinem persönlichen Einkommensteuersatz.
Rechnen wir das sauber durch und nehmen zunächst den ungünstigsten Fall an, nämlich dass dein Steuersatz in der Rente genauso hoch ist wie heute.
Beim normalen ETF-Sparplan zahlst du erst Einkommensteuer auf dein Gehalt, investierst vom Netto und erzielst Rendite. Beim Altersvorsorgedepot investierst du faktisch vom Brutto, erzielst Rendite und zahlst am Ende Einkommensteuer auf alles. Mathematisch ist das exakt dasselbe Ergebnis, weil Multiplikation kommutativ ist: Ob du einen Betrag erst mit dem Steuersatz kürzt und dann verzinst oder erst verzinst und dann kürzt, ändert nichts. An dieser Stelle gibt es also weder einen Vorteil noch einen Nachteil.
Der Unterschied entsteht woanders: Beim normalen ETF-Sparplan kommt zusätzlich noch die Kapitalertragssteuer auf die Gewinne dazu. Im AVD nicht.
Alles, was jetzt noch kommt (Steuersatzgefälle, Kinderzulage, Kosten, Flexibilität), rechnet auf diesen Grundvorteil drauf oder davon ab.
Die vier Hebel, die über dein Ergebnis entscheiden
Ob das Altersvorsorgedepot am Ende vorne liegt, hängt fast immer an denselben vier Punkten:
Die 4 Hebel
Hebel 1: Dein Steuersatz in der Rente
Das ist der stärkste Hebel. Wenn dein Grenzsteuersatz in der Rente niedriger ist als heute, setzt du deine Sparrate mit einem hohen Satz ab und versteuerst sie später mit einem niedrigen. Das ist ein echter, zusätzlicher Gewinn und entspricht der typischen Erwerbsbiografie.
Zwei Fallstricke solltest du trotzdem im Blick behalten. Erstens erhöht die Auszahlung deinen Steuersatz selbst, weil sie auf gesetzliche Rente, Betriebsrente und eventuelle Mieteinnahmen draufgerechnet wird. Wer im Alter gut aufgestellt ist, landet schnell wieder in einem hohen Satz. Zweitens weißt du heute weder, wie hoch dein Einkommen in 30 Jahren sein wird, noch was künftige Regierungen an der Besteuerung ändern. Das ist keine Panikmache, sondern ein Unsicherheitsfaktor, den ein normales Depot in dieser Form nicht hat. Dreht sich das Verhältnis um und du zahlst in der Rente mehr Steuern als heute, dreht sich auch der Vorteil um.
Hebel 2: Kinder
Bis zu 300 Euro pro Kind und Jahr, erreicht bei 25 Euro Einzahlung im Monat: Das ist die höchste Förderquote im ganzen System. Für Familien verschiebt dieser Hebel die Rechnung ziemlich deutlich Richtung AVD.
Hebel 3: Die Kosten
Hier liegt das größte Risiko und die größte Unsicherheit. Die Verwaltung der Zulagen ist aufwendig, viele Anbieter lagern sie an Dienstleister aus, und das kostet Geld. Anders als ein normales Depot wird das AVD deshalb bei vielen Anbietern nicht kostenlos sein.
Was 1 % Kosten pro Jahr anrichten, zeigt eine einfache Modellrechnung: Sparplan über 30 Jahre, 150 Euro im Monat, angenommene Bruttorendite 7 % pro Jahr. Die Förderung ist hier bewusst ausgeklammert, damit der reine Kosteneffekt sichtbar wird.
Bei einer Einmalanlage über denselben Zeitraum ist der Effekt noch härter: 1 % Kosten kosten dich rund 25 % des Endvermögens, 2 % rund 43 %. Zum Vergleich: Die volle Förderquote lag in unserem Beispiel oben bei etwa 46 %. Ein teurer Anbieter kann die komplette staatliche Förderung also wieder auffressen. Die Kostenfrage ist beim AVD keine Nebensache, sie ist die Hauptsache.
Hebel 4: Flexibilität, beziehungsweise deren Abwesenheit
Das ist der Punkt, an dem viele aussteigen sollten, bevor sie einzahlen. Dein Geld im AVD ist zweckgebunden: Du kommst vor der Rente nicht dran, jedenfalls nicht ohne die komplette Förderung zurückzuzahlen. Die Auszahlungsphase darf frühestens mit 65 starten (früher nur, wenn du vorher Anspruch auf die gesetzliche Rente hast) und muss spätestens mit 70 beginnen. Der Auszahlungsplan muss mindestens bis zum 85. Lebensjahr laufen.
Einmalig zu Rentenbeginn kannst du dir bis zu 30 % des Kapitals auf einen Schlag auszahlen lassen. Das erhöht in dem Jahr dein zu versteuerndes Einkommen massiv und kann einen ordentlichen Steuerschock auslösen.
Unsere Einschätzung: Das AVD ist keine Alternative zum normalen ETF-Sparplan, sondern eine Ergänzung. Wer noch keinen Notgroschen und kein frei verfügbares Depot hat, sollte das zuerst aufbauen.
Was Scalable, Deka und Co. bisher angekündigt haben
Hier bewegt sich gerade am meisten, und deshalb lohnt ein Blick auf die ersten konkreten Zahlen. Stand September 2026 sind das noch Ankündigungen. Verbindlich wird es erst mit Zertifizierung und Preisverzeichnis 2027.
Scalable Capital war früh mit Zahlen draußen: Depot, Sparpläne und Trades im Standardangebot geplant ohne eigene Gebühren, ETF-Kosten maximal 0,15 % pro Jahr, im ersten Jahr sogar 0 %. Daneben soll es eine flexible Variante geben, in der du ETFs selbst wählst. Details haben wir hier eingeordnet: Scalable nennt erste Konditionen fürs Altersvorsorgedepot.
Deka / Sparkassen haben nachgelegt und sind aktuell besonders präsent in der Suche. Im Standarddepot sollen Depotführung und Zulagenverwaltung kostenlos sein, die laufenden Kosten mit rund 0,1 % pro Jahr nur auf die dahinterliegenden ETFs entfallen. Dazu kommt ein Lifecycle-Modell: hohe Aktienquote in der Ansparphase, schrittweise Umschichtung vor Rentenbeginn, optional auch manuell in der Sparkassen-App steuerbar. Daneben plant Deka ein aktiv gemanagtes Individualprodukt mit deutlich höheren Kosten von etwa 1,0 % bis 1,5 % pro Jahr. Genau dort kann die Förderung wieder wegschmelzen. Alle Deka-Konditionen stehen noch unter Bafin-Vorbehalt.
| Anbieter | Was bisher bekannt ist | Offene Punkte |
|---|---|---|
| Smartbroker+ | 0 € im Standard; TER-Erstattung in den ersten 3 Jahren bis 25.000 € Volumen | Bedingungen nach Jahr 3 |
| Trade Republic | Start zum 1.1.2027 angekündigt | konkrete Kosten |
| finanzen.net ZERO | Einstieg und gebührenfreie Depotführung beworben | ETF-Auswahl, Auszahlkosten |
| ING | Angebot zum Start geplant, Startliste aktiv | Preise noch nicht final |
| comdirect | Varianten angekündigt, unter dem 1-%-Deckel angestrebt | verbindliche Preisliste |
Bei Filialbanken, Sparkassen und Volksbanken solltest du neben dem günstigen Standardprodukt immer auch die teurere Individualvariante kritisch prüfen. Der gesetzliche 1 %-Deckel gilt nur fürs Standarddepot, nicht für alles, was „Altersvorsorge“ heißt.
Rechne deinen eigenen Fall durch
Ob sich das Altersvorsorgedepot für dich lohnt, hängt an deinem Einkommen heute, deinem erwarteten Einkommen in der Rente, deinen Kindern und den Kosten deines Anbieters. Pauschalantworten funktionieren hier nicht.
Genau dafür haben wir den Aktien4Future Altersvorsorgedepot-Rechner gebaut. Du gibst Sparrate, Einkommen und erwartetes Renteneinkommen ein und siehst direkt, was am Ende monatlich nach Steuern bei dir ankommt, verglichen mit einem ganz normalen ETF-Sparplan. Spiel vor allem mit dem Kostenregler: Du wirst sehen, ab wann der normale ETF-Sparplan das geförderte Depot wieder überholt.
Für wen lohnt sich das Altersvorsorgedepot?
| Eher ja, wenn … | Eher nein, wenn … |
|---|---|
| dein Einkommen in der Rente voraussichtlich deutlich niedriger ist als heute | du im Alter ähnlich viel oder mehr versteuern wirst als heute |
| du Kinder hast, für die du Kindergeld beziehst | du auf Flexibilität angewiesen bist oder größere Anschaffungen planst |
| du einen günstigen Anbieter findest (Richtwert: ab ca. 0,5 % Gesamtkosten wird es kritisch) | du nur bei einem teuren Anbieter abschließen könntest |
| du langfristig denkst und das Geld ohnehin nicht vor der Rente anfassen wolltest | du noch keinen Notgroschen hast |
| du unter 25 bist (Einsteigerbonus 200 €) oder selbstständig und erstmals förderberechtigt |
Die Auszahlungsphase: So kommt das Geld zurück
Die monatliche Rate entsteht, indem dein Vermögen durch die verbleibenden Monate geteilt wird. Der Anbieter darf dabei einen Puffer von bis zu 20 % einbehalten, mindestens 80 % des Vermögens müssen in die laufende Auszahlung fließen.
Beispiel: Du gehst mit 67 in Rente, der Plan läuft bis 85, das sind 216 Monate. Bei 100.000 Euro Vermögen ergibt das rund 463 Euro im Monat oder rund 370 Euro, wenn der Anbieter den vollen 20-Prozent-Puffer zieht. Mindestens alle drei Jahre wird neu gerechnet: Läuft die Börse gut, steigt die Rate, läuft sie schlecht, sinkt sie. Ein spannender Punkt, den die Anbieter noch klären müssen, ist, ob du diesen Puffer selbst beeinflussen kannst. Wenn ja, ließe er sich gezielt nutzen, um in schwachen Börsenjahren weniger zu entnehmen.
Steuerlich musst du zwei Töpfe auseinanderhalten:
| geförderter Teil (bis 1.800 €/Jahr) | ungeförderter Teil (darüber hinaus) | |
|---|---|---|
| Zulagen | ja | nein |
| Steuerabzug in der Ansparphase | ja | nein |
| Besteuerung der Auszahlung | komplette Auszahlung mit Einkommensteuer | nur der Gewinn mit Einkommensteuer |
Insgesamt kannst du bis zu 6.840 Euro pro Jahr und Vertrag einzahlen und maximal zwei Verträge führen, also bis zu 13.680 Euro. Die Förderung gibt es aber nur einmal auf insgesamt 1.800 Euro Eigenbeitrag. Der Reiz des ungeförderten Teils liegt allein im steuerfreien Zinseszins während der Ansparphase, und die Trennung der beiden Töpfe übernimmt dein Anbieter.
Ob Kranken- und Pflegeversicherungsbeiträge anfallen, hängt an deinem Versicherungsstatus in der Rente. Wer in der Krankenversicherung der Rentner (KVdR) pflichtversichert ist, zahlt auf Auszahlungen aus der privaten Altersvorsorge keine Beiträge. Wer freiwillig gesetzlich versichert ist, zahlt auf praktisch alle Einkünfte Beiträge, dann auch auf die AVD-Auszahlung.
Eine lebenslange Rente geht ebenfalls: Du kannst das AVD von vornherein als Rentenversicherung abschließen oder in der Ansparphase ein ETF-Depot nutzen und vor Beginn der Auszahlungsphase zu einem Anbieter mit Leibrente wechseln.
Riester ins Altersvorsorgedepot übertragen
Hast du einen Riester-Vertrag, bleiben drei Optionen: weiterlaufen lassen, beitragsfrei stellen oder das Kapital ins AVD übertragen. Eine Kündigung ist fast immer die schlechteste Variante, weil dann alle Zulagen und Steuervorteile zurückgezahlt werden müssen.
Beim Übertrag eröffnest du zuerst ein AVD, gibst dem neuen Anbieter eine Vollmacht, und der kümmert sich in der Regel um den Rest. Der alte Anbieter überweist dein Kapital in bar zum aktuellen Marktwert, nachdem deine bisherigen Anteile verkauft wurden.
Was kostet das? Ist der Vertrag älter als fünf Jahre, ist der Wechsel kostenlos. Ist er jünger, darf der abgebende Anbieter bis zu 150 Euro berechnen. Der neue Anbieter darf auf das übertragene Kapital keine Abschluss- oder Vertriebskosten erheben, aber eine einmalige Verwaltungspauschale von bis zu 150 Euro. Achte darauf, wer darauf verzichtet.
Wohnriester und Riester-Bausparverträge kannst du übertragen, solange du noch in der Sparphase bist. Steckt das Geld bereits in der Immobilie und du tilgst ein Wohnriester-Darlehen, geht es nicht mehr.
Sonderfälle, die häufig gefragt werden
Kapital für eine Immobilie entnehmen
Das geht für Kauf oder Bau, Tilgung eines Darlehens, barrierefreien Umbau, energetische Sanierung (Mindestentnahme 3.000 Euro, Ausführung durch ein Fachunternehmen) oder Pflichtanteile an einer Genossenschaft. Voraussetzung ist immer die Selbstnutzung.
Die Entnahme ist zunächst steuerfrei. Der Betrag wandert in ein virtuelles Wohnförderkonto und wird in der Rente nachgelagert versteuert. Verkaufst du die Immobilie oder nutzt sie nicht mehr selbst, wird das Konto aufgelöst und alles auf einen Schlag fällig. Die Förderung selbst musst du nicht zurückzahlen. Nicht jeder Anbieter wird das Wohnförderkonto anbieten, möglicherweise musst du dafür wechseln.
Auswandern
In der Ansparphase behältst du dein Depot und kannst weiter einzahlen. Die Förderung bekommst du nur, solange du förderberechtigt bleibst, etwa als Grenzgänger mit deutscher Pflichtversicherung oder als Selbstständiger mit deutschen Gewinneinkünften und Steuererklärung.
In der Auszahlungsphase innerhalb der EU beziehungsweise des EWR ändert sich nichts. Der EWR umfasst alle EU-Länder plus Island, Liechtenstein und Norwegen, die Schweiz gehört nicht dazu. Außerhalb müssen Zulagen und Steuererstattungen zurückgezahlt werden. Das Depot behältst du, der Anbieter verrechnet die Rückzahlung aber mit deinen Auszahlungen, und im Zweifel bekommst du erst mal nichts, bis der Betrag abgetragen ist. Wo du die Auszahlung am Ende versteuerst, entscheidet das jeweilige Doppelbesteuerungsabkommen.
Vererben
An den Ehepartner kann der Vertrag samt Förderung übertragen und weitergeführt werden. An alle anderen Erben gehen Einzahlungen und Rendite über, Zulagen und Steuervorteile müssen aber zurückgezahlt werden, wirtschaftlich wirkt das wie eine Kündigung. Bist du bereits in der Auszahlungsphase, wird das Restkapital vererbt. Bei einer reinen Leibrente bleibt nichts übrig, außer du hast eine Rentengarantizeit vereinbart.
Welche ETFs sind erlaubt?
Alle Fonds bis Risikoklasse 5. Die Risikoklasse findest du im Basisinformationsblatt (KID/KIID) des ETFs auf einer Skala von 1 bis 7. Breit gestreute Welt-ETFs auf MSCI World oder ACWI liegen typischerweise bei 4, da hast du also Luft.
Und nein, du musst dir keine Sorgen machen, dass dein Welt-ETF im nächsten Crash rausfliegt: Die Risikoklasse wird aus der Schwankungsbreite abgeleitet, und ein MSCI World war historisch praktisch immer bei 4, in Ausnahmefällen bei 5, von 6 weit entfernt. Bei enger gefassten Indizes sieht das anders aus. Ein DAX-ETF kratzte historisch durchaus an Klasse 6, ein Nasdaq-100-ETF wäre nach dem Platzen der Dotcom-Blase darüber gerutscht.
Ausschüttende ETFs sind grundsätzlich erlaubt, die Ausschüttungen müssen aber im Depot bleiben. Ob dein Anbieter alle theoretisch zulässigen ETFs anbietet, ist eine andere Frage.
Ist mein Geld sicher, wenn der Anbieter pleitegeht?
Die Fondsanteile sind Fondsvermögen gehört den Anlegerinnen und Anlegern, nicht der Depotbank. Bei Insolvenz der Bank fällt es nicht in die Insolvenzmasse. und damit dein Eigentum. Sie fallen nicht in die Insolvenzmasse. Guthaben auf dem Verrechnungskonto ist über die gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde und Bank geschützt. Eine Garantie gegen Kursverluste ist das aber ausdrücklich nicht: Wenn dein Aktien-ETF 40 % verliert, verlierst du 40 %.
Warum du jetzt noch gar nichts unterschreiben solltest
Rund 14 Millionen Riester-Sparer sollen ins neue System wechseln können. Entsprechend groß ist der Andrang der Anbieter mit Wartelisten, „Startlisten“, Vormerkungen und Depoteröffnungen mit dem Versprechen, später umzuwandeln. Für einen Teil der Branche ist das AVD schlicht der größte Vertriebsanlass des Jahrzehnts.
Unsere klare Empfehlung: Ruhe bewahren.
- Vor dem 1.1.2027 kann niemand ein Altersvorsorgedepot eröffnen. Was du jetzt eröffnest, ist ein normales Depot oder ein Eintrag in einer Marketingliste.
- Erster zu sein bringt dir nichts. Die Zulage für das Jahr 2027 bekommst du auch dann in voller Höhe, wenn du erst im Dezember 2027 abschließt und einzahlst.
- Zum Start wird nicht jeder Anbieter fertig sein. Die Angebotslandschaft wird sich in den ersten Monaten noch deutlich bewegen, und du entscheidest besser mit einem vollständigen Vergleich.
- Der Wechsel ist nicht immer gratis. In den ersten fünf Jahren darf dein Anbieter beim Wechsel bis zu 150 Euro berechnen.
- Rechne mit teuren Produkten. Es werden Anbieter kommen, die hohe Verwaltungskosten mit teuren hauseigenen Fonds kombinieren, genau die Konstruktion, bei der die Förderung stillschweigend beim Anbieter landet statt bei dir.
Erhöht ein Anbieter später die Gebühren, muss er das vier Monate vorher ankündigen. Wirksam wird es erst zum Quartalswechsel, und du darfst dann kostenlos wechseln, auch innerhalb der ersten fünf Jahre.
Fazit
Das Altersvorsorgedepot ist die beste geförderte Altersvorsorge, die Privatanleger in Deutschland bisher bekommen haben: keine Garantiepflicht, volle Aktienquote, deutlich höhere Zulagen als bei Riester und keine Abgeltungssteuer in der Ansparphase. Ein Selbstläufer ist es trotzdem nicht. Es lohnt sich, wenn dein Steuersatz in der Rente niedriger ist als heute, wenn du Kinder hast, wenn du einen günstigen Anbieter findest und wenn du bereit bist, auf Flexibilität zu verzichten. Fällt einer dieser Punkte weg, vor allem die Kosten, kann ein ganz normaler ETF-Sparplan am Ende die bessere Wahl sein.
Die gute Nachricht: Du musst das nicht raten. Mit dem Altersvorsorgedepot-Rechner siehst du direkt, was für dich mehr bringt. Passend dazu die kurze Einordnung der Riester-Nachfolge und die Scalable-Konditionen im Detail.