Zukunftsdepot Österreich: Was es deinem Kind wirklich bringt
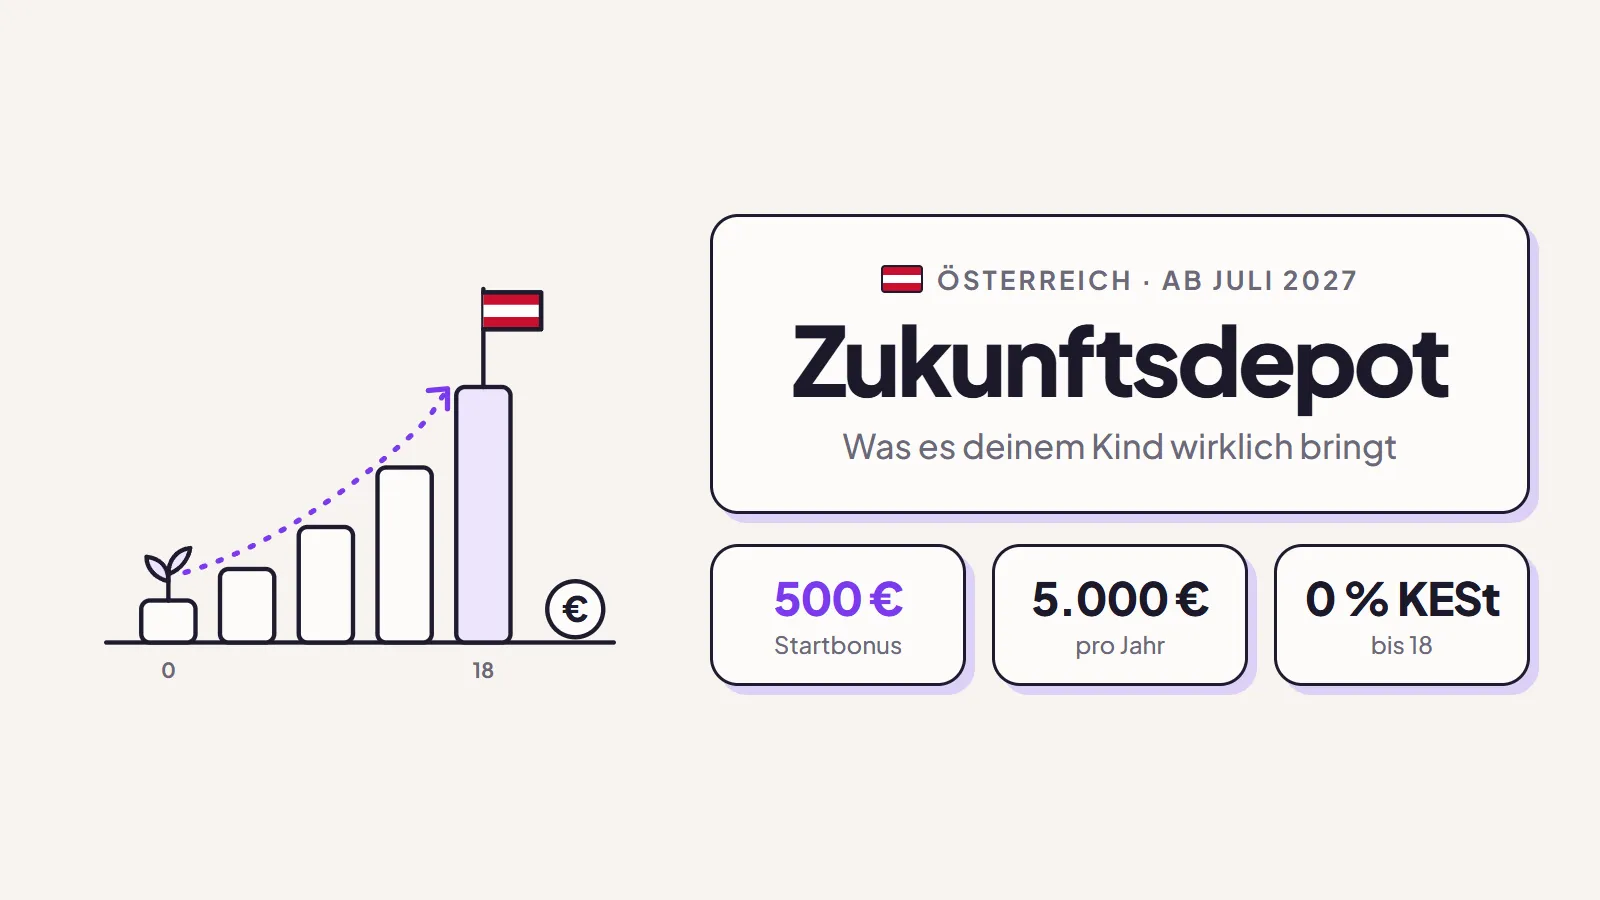
Österreich bekommt ein Depot für Kinder. Ab Juli 2027 sollen Eltern, Großeltern und Paten bis zu 5.000 Euro im Jahr für jedes Kind anlegen können, ohne Kapitalertragsteuer bis zum 18. Geburtstag. Für Babys ab Jahrgang 2027 legt der Staat 500 Euro Startbonus dazu.
Auf Facebook und in den Kommentarspalten wird darüber gerade heftig gestritten: Zocken mit Kindergeld, nur was für Reiche, das Sparbuch tut’s auch. Wir haben nachgerechnet, mit vorsichtigen Annahmen. Ergebnis: Aus 50 Euro im Monat ab der Geburt werden bis zum 18. Geburtstag rund 19.200 Euro. Eingezahlt hast du davon 10.800 Euro. Unten kannst du deinen eigenen Fall durchrechnen.
Was ist das Zukunftsdepot?
Das Zukunftsdepot ist ein Wertpapierdepot, das auf den Namen des Kindes läuft. Die Eltern eröffnen es bei einer Bank und wählen die Veranlagung, einzahlen darf die ganze Familie. Bis zum 18. Geburtstag bleibt das Geld liegen und arbeitet, danach entscheidet das Kind selbst, was es damit macht.
Der Clou sind zwei Förderungen: ein einmaliger Startbonus vom Staat und die Befreiung von der Kapitalertragsteuer (KESt). Die liegt in Österreich sonst bei 27,5 % auf Kursgewinne und Dividenden. So sehen die Eckpunkte aus, auf die sich die Regierung am 17. Oktober geeinigt hat:
| Punkt | Geplante Regelung |
|---|---|
| Start | 1. Juli 2027 |
| Startbonus | 500 Euro einmalig, für Kinder geboren ab 1. Jänner 2027 |
| Einzahlung | bis 5.000 Euro pro Kind und Jahr, von Eltern, Großeltern, Verwandten und Freunden |
| Steuer | keine KESt bis zum 18. Geburtstag, Auszahlung ab 18 steuerfrei |
| Anlage | regulierte Investmentfonds (UCITS) oder Bundesschatz, keine Einzelaktien, kein Krypto, keine Hebelprodukte |
| Kosten | Depot- bzw. Kontoführung gratis, Order- und Lagergebühren müssen ausgewiesen werden |
| Sperre | Auszahlung erst ab 18, davor nur in existenzieller Notlage mit Zustimmung des Pflegschaftsgerichts |
| Anbieter | Banken und die Bundesfinanzierungsagentur (OeBFA) |
| Beratung | vor der Eröffnung ist ein Beratungsgespräch für die Eltern vorgesehen |
Wird bis zum dritten Geburtstag kein Depot eröffnet, geht der Startbonus nicht verloren: Dann legt der Bund die 500 Euro im Bundesschatz an. Ein späterer Wechsel in ein Wertpapierdepot bei einer Bank soll jederzeit möglich sein.
Eine wichtige Einschränkung beim Bonus: Laut dem Gesetzespaket, über das ORF und APA am 19. Oktober berichtet haben, gibt es die 500 Euro nur für österreichische Staatsbürger und rechtlich Gleichgestellte (etwa EU-Bürger, Schweizer und Asylberechtigte). Außerdem müssen bis zur Volljährigkeit 15 Jahre rechtmäßiger Aufenthalt in Österreich nachgewiesen werden.
Wo steht das Gesetz gerade?
Kurz gesagt: Es ist angekündigt, aber noch nicht beschlossen. Was bisher passiert ist:
- 31. August 2026: Bundeskanzler Stocker kündigt im ORF-Sommergespräch das Zukunftsdepot an.
- Anfang September: Familienministerin Bauer nennt erste Details, darunter den Startbonus. Das Finanzministerium hält einen Start mit 1. Jänner 2027 für „technisch praktisch unmöglich“.
- 17. Oktober: Die Regierungsspitze einigt sich, Start ist nun der 1. Juli 2027.
- 18. bis 20. Oktober: Eckpunkte und erste Details aus dem Gesetzespaket werden bekannt. Das Paket soll bis Ende Oktober in Begutachtung gehen.
Danach muss der Nationalrat das Gesetz beschließen. Bis dahin können sich Details noch ändern. Wir halten diesen Artikel auf dem aktuellen Stand.
Rechne es selbst durch
Stell ein, wie viel du monatlich einzahlen willst, ob Großeltern oder Paten etwas dazugeben und ab welchem Alter es losgeht. Der Rechner vergleicht das Zukunftsdepot mit einem normalen Depot (gleiche Fonds, aber mit KESt) und dem Sparbuch.
Rechner · Österreich
Zukunftsdepot-Rechner
Was aus euren Einzahlungen bis zum 18. Geburtstag werden kann, verglichen mit einem normalen Depot und dem Sparbuch.
Mit 18 im Zukunftsdepot
19.175 €
In heutiger Kaufkraft etwa 13.426 €
- Eingezahlt
- 10.800 €
- Startbonus
- 500 €
- Ertrag
- 7.875 €
Gleiche Einzahlungen, drei Wege
+2.673 € mehr als im normalen Depot
davon 1.281 € Startbonus samt Ertrag und 1.392 € gesparte KESt
Mehr als 5.000 € pro Jahr sind nicht vorgesehen. Gerechnet wird mit dem Höchstbetrag.
Modellrechnung auf Basis der angekündigten Eckpunkte (Stand 23. Oktober 2026), keine Prognose und kein Versprechen. Konstante Rendite, monatliche Einzahlung am Monatsende, Geschenke am Jahresende. Normales Depot: thesaurierender Fonds, laufende Erträge jährlich mit 27,5 % KESt, Rest beim Verkauf mit 18.
Was aus kleinen Beträgen wird
Die folgende Tabelle zeigt, was bis zum 18. Geburtstag entsteht, wenn du ab der Geburt monatlich einzahlst. Gerechnet ist mit 6 % Rendite pro Jahr vor Kosten, 0,2 % Fondskosten und der vorsichtigeren Steuervariante (Dividenden werden laufend versteuert).
| Monatlich | Eingezahlt | Zukunftsdepot | Normales Depot | Sparbuch |
|---|---|---|---|---|
| 25 € | 5.400 € | 10.228 € | 8.251 € | 6.189 € |
| 50 € | 10.800 € | 19.175 € | 16.502 € | 12.378 € |
| 100 € | 21.600 € | 37.069 € | 33.003 € | 24.756 € |
| 200 € | 43.200 € | 72.856 € | 66.006 € | 49.512 € |
| 416,67 € (Maximum) | 90.000 € | 150.396 € | 137.513 € | 103.149 € |
Normales Depot und Sparbuch jeweils nach KESt, Sparbuch mit 2 % Zinsen. Ohne Startbonus beim normalen Depot und beim Sparbuch, denn den gibt es nur im Zukunftsdepot.
Die Rendite ist eine Annahme, keine Garantie. 6 % pro Jahr vor Kosten sind für einen weltweit gestreuten Aktien-ETF über so einen langen Zeitraum eine eher vorsichtige Annahme. Wenn du mit 4 % rechnest, landest du bei 50 Euro im Monat bei rund 15.700 Euro, mit 8 % bei rund 23.600 Euro.
Warum der Start ab Geburt so viel bringt
Beim Zukunftsdepot zählt jedes Jahr. Nicht wegen des Bonus, sondern weil das Geld länger Zeit hat, Erträge auf Erträge zu bekommen. Hier dieselben 50 Euro im Monat, nur mit unterschiedlichem Startalter:
Wer ab Geburt statt ab dem sechsten Geburtstag spart, zahlt 3.600 Euro mehr ein, hat am Ende aber über 9.000 Euro mehr. Das zeigt auch: Für Kinder, die schon älter sind, lohnt sich das Zukunftsdepot weniger, schlecht ist es trotzdem nicht. Die KESt-Ersparnis gibt es für jedes Kind unter 18.
Die Steuerfrage: Was ist wirklich steuerfrei?
Hier gibt es gerade zwei Versionen, und das solltest du wissen, bevor du in Diskussionen mit Zahlen um dich wirfst.
Version Regierung: Familienministerin Bauer sagte am 20. Oktober, dass „der gesamte Depotwert, einschließlich der Wertzuwächse, bis zum 18. Geburtstag von der Kapitalertragssteuer […] befreit ist“. Auch die ÖVP spricht in ihrer Aussendung vom „gesamten Depotwert inklusive Wertzuwachs“.
Version Medienberichte: Mehrere Medien, etwa oe24, berichten dagegen, dass nur Kursgewinne steuerfrei sein sollen. Auf Dividenden und laufende Zinsen würde weiter jedes Jahr 27,5 % KESt anfallen.
Was davon stimmt, zeigt erst der Gesetzesentwurf. Für dein Ergebnis ist der Unterschied aber kleiner, als die Schlagzeilen vermuten lassen. Bei einem breiten Aktien-ETF kommt der Großteil der Rendite aus Kursgewinnen, nur ein kleiner Teil aus Dividenden. Wir rechnen mit 1,5 % Dividenden pro Jahr:
| Variante | Zukunftsdepot | Vorsprung zum normalen Depot |
|---|---|---|
| Alles steuerfrei (wie angekündigt) | 20.054 € | + 3.552 € |
| Nur Kursgewinne steuerfrei (laut Medien) | 19.175 € | + 2.673 € |
Auch in der vorsichtigen Variante bleibt das Zukunftsdepot deutlich vorne. Im Rechner oben kannst du unter „Weitere Annahmen“ zwischen beiden Varianten wechseln.
Die häufigsten Einwände, ehrlich durchgerechnet
„Das ist doch nur was für Reiche“
Teilweise stimmt das. Wer 5.000 Euro im Jahr zur Seite legen kann, spart in absoluten Zahlen am meisten Steuer. Das Momentum Institut hat ausgerechnet, dass im Mittel nur die besser verdienende Hälfte der Familien den vollen Rahmen ausschöpfen kann.
Aber: Der Startbonus ist für jedes berechtigte Kind gleich hoch, egal wie viel die Eltern verdienen. Allein die 500 Euro werden bei 6 % Rendite bis zum 18. Geburtstag zu rund 1.300 Euro, ohne dass die Eltern einen Cent einzahlen. Und schon 25 Euro im Monat, also weniger als ein Euro am Tag, ergeben mit Bonus rund 10.200 Euro. Das ist für viele junge Erwachsene der Unterschied zwischen null und einem echten Polster für Führerschein, Ausbildung oder die erste Wohnung.
„Aktien für Babys? Das ist Zocken“
Zocken wäre, das Geld für ein, zwei Jahre in Einzelaktien zu stecken. Genau das ist im Zukunftsdepot nicht erlaubt: Einzelaktien, Krypto und Hebelprodukte sind ausgeschlossen, erlaubt sind nur regulierte, breit gestreute Fonds nach EU-Standard (UCITS) und der Bundesschatz.
Und die Anlagedauer ist mit bis zu 18 Jahren genau der Zeitraum, in dem breit gestreute Aktienfonds ihre Stärke ausspielen. Natürlich kann kurz vor dem 18. Geburtstag ein Crash kommen. Selbst dann sieht die Rechnung nicht schlecht aus: Fallen die Kurse im letzten Jahr um 30 %, bleiben bei 50 Euro im Monat noch rund 13.400 Euro. Eingezahlt wurden 10.800 Euro plus 500 Euro Bonus.
„Das Sparbuch tut’s auch“
Leider nicht. Bei 2 % Zinsen bleiben nach 25 % KESt 1,5 % übrig, und das liegt unter der Inflation. Aus 50 Euro im Monat werden auf dem Sparbuch nach 18 Jahren rund 12.400 Euro. Klingt nach Gewinn, ist aber in heutiger Kaufkraft (bei 2 % Inflation) nur noch rund 8.700 Euro wert, also weniger als die 10.800 Euro, die du eingezahlt hast. Das Sparbuch ist sicher, aber es verliert über so lange Zeiträume an Wert.
„Mit 18 verprasst das Kind doch alles“
Möglich. Ab dem 18. Geburtstag entscheidet das Kind selbst, das Geld gehört ihm von Anfang an. Familienministerin Bauer betont aber auch, dass das Depot weitergeführt werden kann: Das Geld bleibt investiert, und nach dem Berufseinstieg kann der junge Erwachsene selbst weitersparen.
Wer 18 Jahre lang zusieht, wie aus kleinen Beträgen ein fünfstelliges Vermögen wird, hat dabei nebenbei mehr über Geld gelernt als in jedem Schulfach. Ob das Wissen hält, liegt auch an euch als Eltern.
„Die Banken verdienen sich dumm“
Laut den Eckpunkten darf für die Kontoführung keine Gebühr verrechnet werden. Order- und Lagergebühren sind erlaubt, müssen aber transparent ausgewiesen werden. Ob es einen Kostendeckel für die Fonds selbst gibt, ist noch offen. Die NEOS fordern einen.
Die Kosten sind der Hebel, den du selbst in der Hand hast. Bei 50 Euro im Monat machen 0,2 % statt 1,2 % Fondskosten pro Jahr am Ende rund 1.900 Euro Unterschied (19.175 Euro gegenüber 17.317 Euro). Ein günstiger, breit gestreuter Welt-ETF schlägt einen teuren Bankfonds über 18 Jahre fast immer.
„Das kostet den Staat ein Vermögen“
Für den Startbonus sind je 40 Millionen Euro für die Geburtsjahrgänge 2027 und 2028 budgetiert, finanziert aus dem Familienlastenausgleichsfonds. Als KESt-Entgang werden laut oe24 jährlich höchstens 20 Millionen Euro angenommen. Kritiker wie die Volkshilfe rechnen langfristig mit deutlich höheren Summen. Das ist eine politische Frage. Für dich als Elternteil ist die Frage eine andere: Wenn das Gesetz kommt, wäre es schade, die Förderung liegen zu lassen.
Was du jetzt schon tun kannst
Bis Juli 2027 kann niemand ein Zukunftsdepot eröffnen. Trotzdem musst du nicht untätig bleiben:
- Geld zur Seite legen: Spar die Beträge, die du später einzahlen willst, vorerst auf ein Tagesgeldkonto. Beachte aber: Pro Jahr sind höchstens 5.000 Euro möglich, und von einer Übertragung nicht genutzter Beträge ins nächste Jahr ist bisher keine Rede.
- Ein normales Kinderdepot ist eine Option, aber mit voller KESt. Ob sich ein bestehendes Depot später in ein Zukunftsdepot übertragen lässt, ist noch offen. Welche Broker in Österreich günstig sind, zeigt unser Depot-Vergleich für Österreich.
- Kind kommt 2027 auf die Welt? Dann gibt es den Startbonus. Wer bis zum dritten Geburtstag kein Depot eröffnet, bekommt die 500 Euro im Bundesschatz angelegt. Mehr Rendite gibt es aber in einem breit gestreuten Fonds.
Was noch offen ist
Bis der Gesetzestext vorliegt, sind einige wichtige Fragen ungeklärt:
- Gilt die KESt-Befreiung für alle Erträge oder nur für Kursgewinne?
- Was passiert steuerlich, wenn das Depot nach dem 18. Geburtstag weiterläuft?
- Ist ein Fondswechsel innerhalb des Depots steuerfrei?
- Kommt ein Kostendeckel für die Fonds, und wie hoch?
- Kann ein bestehendes Kinderdepot übertragen werden?
- Wie wird der 15-jährige Aufenthalt für den Bonus nachgewiesen, und was passiert bei einem Wegzug?
- Ist das Beratungsgespräch verpflichtend, und gibt es ein Opt-out? Das ist vor allem für Online-Broker wichtig.
Fazit: Für Familien, die ohnehin sparen, ein klarer Gewinn
Das Zukunftsdepot ist kein Wundermittel und nicht für jede Familie gleich viel wert. Wer kein Geld zur Seite legen kann, bekommt außer den 500 Euro Startbonus wenig davon. Wer aber ohnehin für sein Kind spart, ob 25, 50 oder 200 Euro im Monat, hat mit dem Zukunftsdepot das bessere Werkzeug als mit dem Sparbuch oder einem normalen Depot. Der Startbonus, die gesparte KESt und vor allem 18 Jahre Zinseszins machen aus kleinen Beträgen ein Startkapital, mit dem ein junger Mensch etwas anfangen kann.
Unser Tipp: Plan schon jetzt, wie viel ihr monatlich einzahlen wollt, sprich mit Großeltern und Paten, ob sie statt Spielzeug lieber etwas ins Depot geben, und achte auf niedrige Fondskosten.
Quellen
- Bundeskanzleramt: Bundeskanzler Stocker: Regierung liefert (17.10.2026)
- Bundeskanzleramt: Familienministerin Bauer: „Zukunftsdepot soll der Bausparer der nächsten Generation werden“ (20.10.2026)
- ÖVP-Parlamentsklub (OTS): Zukunftsdepot wichtiger Impuls für Vermögensaufbau und Eigenvorsorge (18.10.2026)
- ORF: „Zukunftsdepot“: Startbonus nur bei 15-jährigem Aufenthalt (19.10.2026)
- ORF: Regierungsspitze: Einigung bei Unis und „Zukunftsdepot“ (17.10.2026)
- oe24: Trotz Kanzler-Versprechen: Zukunftsdepot doch nicht ganz steuerfrei (20.10.2026)
- NEOS: Zukunftsdepot
- Momentum Institut: Das Zukunftsdepot bringt nur Gutbezahlten maximale Steuervorteile
War dieser Beitrag hilfreich?