Schwache Jobs, hohe Zinsen: Marktupdate 4. Oktober
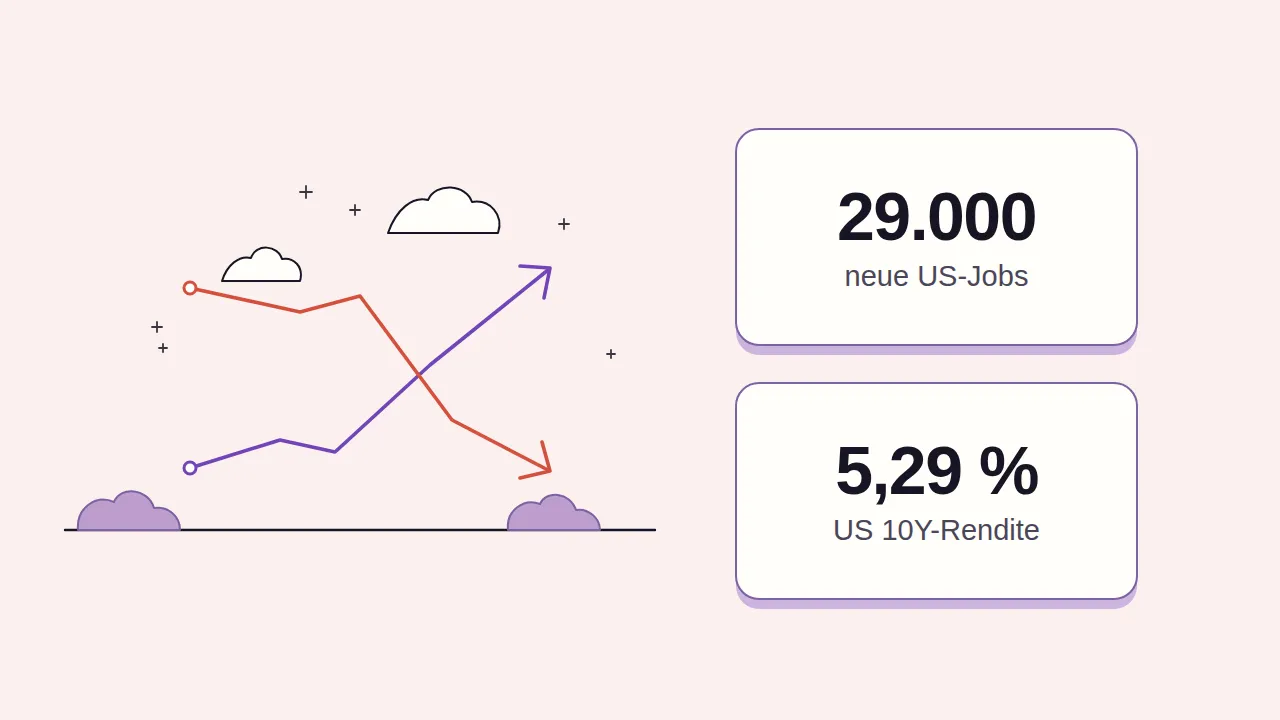
Hallo liebe Community, der US-Arbeitsmarkt hat der Börse am Freitag ein Geschenk gemacht. Im September entstanden nur 29.000 neue Stellen, erwartet waren rund 85.000 bis 90.000. Schwache Jobdaten klingen nach schlechten Nachrichten, an der Börse waren sie das Gegenteil: Die am Dort handeln Anleger Wetten auf künftige Zinsen. Daraus lässt sich ablesen, was der Markt von der Fed erwartet. ablesbare Wahrscheinlichkeit, dass die Fed im Oktober noch einmal die Zinsen erhöht, fiel im Lauf der Woche von rund 70 % auf etwa 22 %, und der Nasdaq 100 schloss auf einem neuen Rekordhoch.
Der eigentliche Test dieser Woche lief aber woanders. Die zehnjährige US-Rendite stieg am Donnerstag auf 5,34 %, den höchsten Stand seit 2002. Und am Freitag, mitten im Jubel über die schwachen Jobdaten, schloss sie bei 5,29 % sogar höher als am Vortag. Die Aktienmärkte feiern also die Zinspause der Fed, und der Anleihemarkt hört dabei nicht zu.
An der Oberfläche blieb die Woche ruhig: Der S&P 500 schloss bei 7.723 Punkten (−0,3 % zur Vorwoche), der Nasdaq bei 27.191 (+0,5 %), der DAX bei 25.231 (−0,7 %). Darunter ist es unruhiger, als die Zahlen sagen. Wie geht es nächste Woche weiter?
Steigt oder fällt die Börse nächste Woche?
Tippe auf Steigen oder Fallen
Stimme konnte nicht gespeichert werden. Nochmal versuchen?
Der Jobbericht ist schwach, aber kein Absturz
Die Zahl sieht schlimmer aus, als sie ist. Im Schnitt der letzten zwölf Monate wuchs die US-Beschäftigung nur um rund 45.000 pro Monat. Die 29.000 sind also ein weiterer Schritt auf niedrigem Niveau und kein plötzlicher Einbruch. Auch die wöchentlichen Erstanträge auf Arbeitslosenhilfe liegen mit 197.000 nahe dem tiefsten Stand seit 57 Jahren. Es wird kaum eingestellt, aber auch kaum entlassen.
Dazu kommen zwei Besonderheiten. Der Labor Day fiel dieses Jahr spät im Monat, und in solchen Monaten fällt die saisonbereinigte Beschäftigungszahl erfahrungsgemäß schwächer aus. Außerdem stieg die Arbeitslosenquote auf 4,2 % (von 4,1 %), nach Angaben mehrerer Berichte vor allem, weil mehr Menschen auf Jobsuche gingen und nicht, weil mehr Menschen entlassen wurden.
Unangenehm sind die Korrekturen: Juli drehte von +21.000 auf −10.000, August wurde von 162.000 auf 133.000 gesenkt. Zusammen fehlen 60.000 Stellen, die zuvor gemeldet waren.
| Kennzahl | Ergebnis | Erwartet |
|---|---|---|
| Neue Stellen | 29.000 | ca. 85.000 |
| Korrektur Juli und August | −60.000 | - |
| Arbeitslosenquote | 4,2 % | 4,1 % |
| Stundenlöhne, Vormonat | +0,1 % | +0,3 % |
| Stundenlöhne, Vorjahr | +3,0 % | +3,2 % |
Meine Einordnung: Das ist ein weicher Arbeitsmarkt, aber kein kaputter. Genau diese Mischung ist für die Fed bequem. Sie muss nicht gegen eine Rezession kämpfen und hat trotzdem einen Grund zu warten.
Die Fed kann im Oktober pausieren
Schon vor dem Jobbericht hatten Fed-Vize Philip Jefferson und John Williams, der Präsident der New Yorker Fed, die Erwartungen gedämpft. Williams sagte am Dienstag, es gebe keinen Anlass zur Eile. Die Wahrscheinlichkeit einer Erhöhung im Oktober rutschte daraufhin schon deutlich ab. Die schwachen Jobzahlen und das magere Lohnwachstum haben sie dann bis auf etwa 22 % gedrückt.
Warum das für Aktien so wichtig ist: Weniger Beschäftigungsaufbau und weniger Lohndruck nehmen der Notenbank den Anlass, die Wirtschaft weiter zu bremsen. Das hilft zuerst Aktien mit hoher Bewertung, kleinen Unternehmen und Branchen, die stark von Zinsen abhängen, etwa Immobilien. Deshalb schloss der Nasdaq 100 auf einem Rekord.
Ein Freifahrtschein ist es nicht. Die meisten Banken rechnen weiter mit einer Erhöhung im Dezember, und am Mittwoch erscheint das Protokoll der September-Sitzung. Daraus lässt sich ablesen, wie einig sich die Fed bei der letzten Erhöhung war.
Die Anleihen hören nicht auf die Fed
Kurz nach dem Jobbericht fiel die zehnjährige US-Rendite auf 5,17 %. Bis zum Handelsschluss war sie wieder bei 5,29 %. Die zweijährige Rendite schloss bei 4,84 %, die dreißigjährige bei 5,64 %. Im dritten Quartal stieg die Zehnjahresrendite um rund 87 Ein Basispunkt ist 0,01 Prozentpunkte. 87 Basispunkte sind also 0,87 Prozentpunkte. , so stark wie in keinem Quartal seit 1994.
Kurz erklärt: Die Rendite einer Staatsanleihe ist der Zins, den Anleger dafür bekommen. Steigt sie, sinkt der Kurs bereits ausgegebener Anleihen. Für Aktien ist das aus drei Gründen unangenehm. Erstens konkurrieren sie mit sicheren Zinsen: Wer mit einer US-Staatsanleihe über 5 % bekommt, verlangt für das Aktienrisiko einen höheren Ertrag. Zweitens werden Kredite teurer, was verschuldete Unternehmen und Immobilienfirmen trifft. Drittens sind Gewinne, die erst in Jahren anfallen, heute weniger wert.
Der Grund für den Anstieg liegt nicht bei der Fed. Kurzfristige Zinsen steuert die Notenbank, langfristige bestimmt der Markt. Und der verlangt gerade mehr Entschädigung dafür, Geld über zehn oder dreißig Jahre zu verleihen. Treiber sind hohe Staatsschulden und viele neue Anleihen, die Sorge vor länger hoher Inflation und teure Energie.
| Anleihe | Rendite | Was dahinter steckt |
|---|---|---|
| USA, 2 Jahre | 4,84 % | Spiegelt vor allem die Erwartung an die Fed |
| USA, 10 Jahre | 5,29 % | Donnerstag 5,34 %, höchster Stand seit 2002 |
| USA, 30 Jahre | 5,64 % | Je länger die Laufzeit, desto größer der Risikoaufschlag |
| Deutschland, 10 J. | rund 3,5 % | Referenz für den Euroraum |
| Frankreich, 10 J. | rund 4,9 % | Zeitweise über 5 %, höchster Stand seit 2002 |
Frankreich: Der Risikoaufschlag erreicht ein 15-Jahres-Hoch
Europas Aktien erwischte der Anleiheverkauf schon am Donnerstag. Der STOXX 600 verlor −1,3 % und fiel auf den tiefsten Stand seit über drei Monaten, vor allem wegen der Bankenwerte. Am Freitag erholte er sich leicht, der DAX gewann +1,2 %, blieb aber auf Wochensicht im Minus.
Das klarste Warnsignal kam aus Frankreich. Die Rendite zehnjähriger französischer Staatsanleihen sprang zeitweise über 5 %, so hoch wie zuletzt 2002. Der Abstand zur deutschen Bundesanleihe weitete sich auf über 150 Basispunkte, so viel wie seit Ende 2011 nicht mehr.
Das ist keine Frage der Geldpolitik, denn beide Länder haben dieselbe Notenbank und denselben Euro. Es ist der Aufschlag, den Investoren für das Risiko verlangen. Frankreichs Schulden steuern auf über 120 % der Wirtschaftsleistung zu, der Finanzierungsbedarf ist mit rund 340 Mrd. € so hoch wie nie, und politisch ist die Lage vor den nächsten Wahlen unsicher.
Für dein Depot heißt das: Mit einem MSCI World oder FTSE All-World hast du Frankreich nur mit kleinem Gewicht dabei. Anders sieht es bei Euro-Staatsanleihen-ETFs aus, die enthalten in der Regel auch französische Anleihen. Sie spüren den Aufschlag direkt.
Öl: Brent über 102 Dollar, der Engpass heißt Diesel
Brent schloss am Freitag bei 102,25 USD, WTI bei 91,11 USD (−1,9 % am Tag). Auf Wochensicht ist Brent damit praktisch unverändert, WTI verlor −1,6 %. Die G7-Staaten einigten sich am Freitag auf Druck der USA darauf, 100 Millionen Barrel Diesel und Rohöl aus Notreserven freizugeben und auf Exportbeschränkungen zu verzichten.
Wichtig für die Einordnung: Das Problem ist gerade weniger Rohöl als Diesel. Raffinierte Produkte sind knapp, und Diesel steckt in Transport, Logistik und Landwirtschaft. Deshalb hängt der Ölpreis auch an der Zinsfrage. Bleibt Diesel teuer, bleibt die Inflation hoch, und die Renditen bleiben es dann ebenfalls.
Wie sich hohe Ölpreise auf einen Konzern auswirken, haben wir bei OMV durchgespielt.
Aktien der Woche: Gute Zahlen reichen nicht mehr
Die Berichtssaison ist noch nicht richtig angelaufen, trotzdem gab es ein paar lehrreiche Fälle.
| Aktie | Was passiert ist und warum es zählt |
|---|---|
| Micron | Umsatz 54,2 statt erwarteter 51,1 Mrd. USD, die Aktie bewegt sich kaum. Nach +273 % seit Jahresbeginn ist viel Gutes eingepreist. |
| Nike | Nachbörslich −8,7 %: Der Umsatz soll 2027 im hohen einstelligen Bereich fallen. Der Ausblick zählt mehr als das Quartal. |
| SpaceX | +7,35 % am Freitag, getrieben von KI-Rechenzentren und mehr geplanten Starts. |
| Rivian | 19.248 Auslieferungen im dritten Quartal, erwartet waren etwa 18.000. Rückenwind für Elektro-Werte. |
| Boeing | Die FAA sieht bei einem Softwareproblem der 737 MAX kein Flugsicherheitsrisiko. Ein Risiko weniger, die Aktie legt zu. |
Micron ist das schönste Beispiel. Der Speicherchip-Hersteller schlug die Erwartungen bei Umsatz (rund 6 %) und Gewinn je Aktie deutlich, und die Aktie reagierte kaum. Der Markt belohnt gerade nicht mehr, dass ein Unternehmen gut ist. Er belohnt, dass es besser ist, als schon eingepreist wurde. Wie das bei einem Konsumwert aussieht, steht in der Analyse zu Nike, und bei SpaceX lässt sich nachlesen, was hinter dem Anstieg steckt.
Was das für dein Depot heißt
Mein Fazit aus der Woche: Am Jobbericht entscheidet sich dein Sparplan nicht. Wichtiger ist, dass du verstehst, an welchem Hebel dein Depot gerade hängt, und das ist die Rendite langlaufender Anleihen.
| Wenn die Zehnjahresrendite … | Dann gerät unter Druck … | Dann profitiert eher … |
|---|---|---|
| Richtung 5 % fällt | Wenig, der Rückenwind für Aktien hält an | Immobilien, Versorger, kleine Unternehmen, Dividendenwerte |
| über 5,4 % weiter steigt | Teure Wachstumsaktien, stark verschuldete Unternehmen | Banken und Unternehmen mit viel Cash |
| um 5,3 % bleibt | Wenig, die Quartalszahlen entscheiden | Unternehmen, die ihre Erwartungen übertreffen |
Drei Dinge nehme ich daraus mit:
- Der Sparplan läuft weiter. Er ist genau dafür gebaut, solche Wochen auszusitzen. Wer nach Regel nachkauft, nutzt den Nachkauf-Rechner.
- Hohe Zinsen machen sichere Anlagen attraktiver. In den USA bringen Anleihen über 5 %, im Euroraum liegt die Bundrendite bei rund 3,5 %. Was Tagesgeld und Geldmarkt-ETFs bringen und wo die Fallen liegen, steht im Zinsvergleich und in Geldmarkt-ETFs statt Anleihen-ETFs.
- Dividendenwerte hängen gerade an der Rendite. Bei Titeln wie Realty Income erklärt der Zins mehr als das Geschäft. Mehr dazu in Realty Income und die Zinsen.
Was nächste Woche zählt
Nach der Jobwoche wird es etwas ruhiger. Der Fokus liegt auf dem Fed-Protokoll und auf den ersten Konsumzahlen.
| Tag | Termin | Warum wichtig |
|---|---|---|
| Mo, 5.10. | ISM Dienstleistungen USA, September | Erwartet um 55 nach 55,4, der Preisindex zeigt die Inflation |
| Di, 6.10. | Constellation Brands, Lamb Weston | Konsum und Lebensmittel |
| Mi, 7.10. | Fed-Protokoll (September), Levi Strauss | Wie einig war sich die Fed bei der Erhöhung? |
| Do, 8.10. | EZB-Protokoll, PepsiCo, Erstanträge Arbeitslosenhilfe | PepsiCo: Umsatz erwartet bei rund 25 Mrd. USD |
| Fr, 9.10. | Delta Air Lines, Uni-Michigan-Umfrage | Spritkosten, Stimmung |
Die große Zahl kommt danach: die US-Inflation für September am 14. Oktober. Fällt sie hoch aus, hat der Anleihemarkt neuen Treibstoff, und die Fed-Pause wackelt wieder.
Also: Pause bei der Fed, nicht bei den Renditen
Die Woche in einem Satz: Schwache Jobs haben die Zinsangst bei der Fed gelindert, aber nicht dort, wo sie am größten ist. Die Aktienmärkte feiern, die Anleihemärkte bleiben nervös, und Frankreich zeigt, dass Staatsschulden gerade wieder ein Preis haben.
Mir hilft in solchen Wochen eine einfache Regel: Ich schaue weniger auf die Schlagzeile des Tages und mehr darauf, ob sich an meinem Plan etwas geändert hat. Meistens lautet die Antwort Nein, und dann ist die richtige Handlung, nichts zu tun.
Das wars mit dem Newsletter. Wir wünschen euch noch einen schönen Sonntag und einen guten Start in die Woche!
Weitere Tools: Nachkauf-Rechner · ETF-Rechner · Zinseszinsrechner · Fear & Greed Index
War dieser Beitrag hilfreich?