Marktupdate 20. September: Fed hikt, McDonald’s sucht den Turnaround
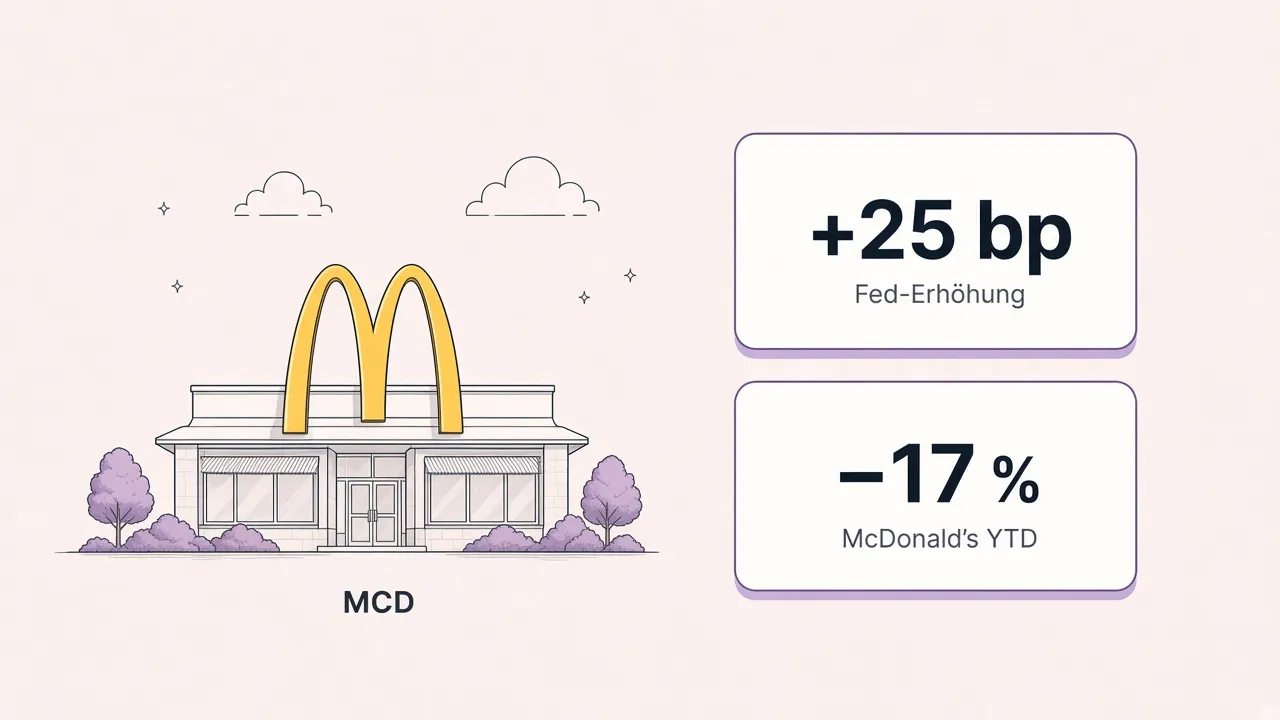
Hallo liebe Community, die dritte Septemberwoche stand ganz im Zeichen der Fed. Erstmals seit den Senkungen Ende 2025 erhöhen die USA die Zinsen wieder: +25 bp auf 3,75 bis 4,00 %. Dazu ein überraschend starker Konsum, Öl weiter über 100 USD und ein Börsen-Schwergewicht, das nahe am Jahrestief notiert: McDonald’s .
Die Börsen haben das gemischt verdaut. Der S&P 500 schloss Freitag bei 7.650 und damit fast unverändert zur Vorwoche. Der Nasdaq legte leicht zu (+0,7 %), Dow und Small Caps gaben deutlicher ab. Die zehnjährige US-Rendite kletterte auf 5,01 %.
Kurz: Die Fed hat geliefert, der Konsum hält. Bei McDonald’s wartet der Markt noch auf den Beweis.
Fed-Hike ist durch, Konsum bleibt stark, Renditen bei 5 %. Wohin kippt die nächste Woche?
Steigt oder fällt die Börse nächste Woche?
Tippe auf Steigen oder Fallen
Stimme konnte nicht gespeichert werden. Nochmal versuchen?
Fed: +25 bp und Signal für mehr
Mittwoch, 16. September, 20:00 Uhr MEZ: Die Fed hat den Zielkorridor einstimmig um 25 Basispunkte auf 3,75 bis 4,00 % angehoben. 16 von 18 Mitgliedern sehen bis Jahresende weiteren Straffungsbedarf.
Für den Markt war der Hike selbst kaum eine Überraschung. Nach Jobs, heißem CPI und Öl über 100 USD war +25 bp praktisch eingepreist. Die eigentliche Botschaft steckt im Ausblick: Es bleibt nicht bei diesem einen Schritt.
Die Reaktion war geteilt. S&P und Nasdaq blieben nach der Entscheidung im Plus, der Dow wirkte schwächer. Die 10Y-Rendite zog weiter Richtung 5 %, die 2Y auf rund 4,74 % (+26 bp zur Vorwoche).
Retail Sales: Der Konsum hält
Am selben Tag kamen die US-Einzelhandelsumsätze für August. Und die waren stark.
Gesamt: +1,2 % zum Vormonat. Erwartet waren grob +0,7 bis +0,8 %. Nach dem schwachen Juli (revidiert −0,5 %) ist das ein klarer Rebound. Die Kernrate ohne Autos, Benzin, Baustoffe und Restaurants lag sogar bei +1,4 %, der stärkste Anstieg seit September 2024. Zum Vorjahr: +6,0 %.
Das erklärt, warum die Fed erhöhen konnte, ohne dass der Markt kollabiert. Und warum die Rezessionsängste gerade wieder etwas in den Hintergrund rücken.
Starker Konsum stützt die Hike-Logik. Er dämpft aber auch das Worst-Case-Szenario. Genau das hat die Woche geprägt: höhere Zinsen, aber keine Panik.
McDonald’s unter Druck
Während Makro von Zinsen und Konsum dominiert wurde, läuft parallel eine Turnaround-Frage bei McDonald’s.
Die Aktie notiert im Bereich 248 bis 257 USD, nahe dem 52-Wochen-Tief um 250 USD. Year-to-date steht sie bei rund −17 bis −18 %. Die Dividendenrendite liegt bei etwa 3,06 %, nahe einem Rekordhoch. Nicht, weil die Dividende explodiert ist, sondern weil der Kurs nachgegeben hat.
Mehr zum Dividendenprofil haben wir am 17. September aufgeschrieben: McDonald’s Aktie: Dividende nahe Königsstatus, Risiken bleiben.
McDonald'sMCD
YTD ca. −17 %, nahe 52-Wochen-Tief. Dividendenrendite ~3,06 %.
Analysten bleiben vorsichtig konstruktiv, senken aber die Ziele:
| Haus | Rating | Kursziel |
|---|---|---|
| Jefferies | Buy | 325 $ (von 350) |
| Morgan Stanley | Equal Weight | 308 $ (von 319) |
Jefferies behält Buy, betont aber: Das Management muss Investoren noch vom Turnaround überzeugen. Morgan Stanley bleibt bei Equal Weight, ohne klare Trendwende-Story.
Der strategische Plan heißt intern grob „NEXT“: bessere Food Quality („Best Burger“, Big Arch), einfachere Restaurants, Premium-Getränke, digitale Angebote und globale Systemkonsolidierung inklusive KI-Chancen. Klingt nach dem üblichen Modernisierungsprogramm großer Fast-Food-Ketten.
Die Kurswoche war volatil. Montag und Dienstag teils leichte Gewinne, Mitte der Woche neues Tief um 250 USD, Freitag wieder nahe 248 bis 249 USD. Der Markt glaubt den Turnaround noch nicht, zumindest nicht genug, um den Kurs nachhaltig zu drehen.
Für Einkommensinvestoren ist die Dividendenrendite über 3 % ein kleiner Trost. Wer auf Erholung spekuliert, wartet auf konkrete Fortschritte bei Food Quality, Traffic und Margen, nicht auf weitere Kursziel-Anpassungen.
Broker-Zinsen: EZB-Erhöhung kommt an
Nach der EZB-Erhöhung auf 2,50 % (vom 10. September, wirksam ab 16. September) ziehen die ersten Broker nach. Für deutsche Sparer wird das jetzt greifbar:
| Anbieter | Angebot | Details |
|---|---|---|
| Trading 212 | 4,20 % / 4 Monate | danach 2,80 % variabel |
| Trade Republic | 2,50 % auf Cash | unbegrenzt, Neu- und Bestandskunden |
| Scalable Capital | 2,60 % variabel | plus Festgeld bis 3,00 % (24 Mon.) |
| Consorsbank | 3,60 % / 5 Monate | bis 1 Mio. € |
| ING | 3,75 % / 4 Monate | mit Girokonto, sonst 3,20 % |
| Postbank | 3,20 % / 6 Monate | Neugeld bis 250.000 € |
| VW Bank | 3,50 % / 6 Monate | Aktionzins |
Scalable bietet zusätzlich Festgeld: 2,75 % auf 12 Monate und 3,00 % auf 24 Monate, ab 1 Euro, ohne Höchstbetrag.
Wichtig bleibt der Unterschied zwischen Werbezins und echtem Jahresertrag. Viele Banken-Aktionen laufen nur wenige Monate, danach fällt der Satz oft deutlich. Wer Cash parkt, sollte Aktionsdauer, Cap und Folgezins mitrechnen, nicht nur die große Zahl auf dem Banner.
Ausführlicher haben wir das hier aufgeschrieben: Zinsvergleich 2026: Tagesgeld, Festgeld & Broker.
Was als Nächstes zählt
Die große Frage ist jetzt nicht mehr, ob die Fed erhöht, sondern wie schnell weitere Schritte kommen und ob der Konsum so robust bleibt.
Öl über 100 USD, Gold bei rund 4.380 USD und ein Dollar-Index bei 100,26 halten den Makro-Druck hoch. Für deutsche Anleger zählen parallel die Habenzinsen: Die EZB-Erhöhung ist noch nicht überall vollständig durchgereicht.
Kurz: Fed hat geliefert, Konsum hält, McDonald’s muss liefern. Die nächste Woche entscheidet, ob die Märkte den Hike als abgehakt verbuchen oder ob die 5 %-Rendite weiter an den Bewertungen nagt.
Das wars mit dem Newsletter. Wir wünschen euch noch einen schönen Sonntag und einen guten Start in die Woche!
Weitere Tools: ETF-Rechner · Dividendenrechner · Zinseszinsrechner