4,25 % Zinsen sind nicht automatisch das beste Angebot
Banken und Broker überbieten sich mit Zinssätzen. Der größte Werbewert ist aber selten das beste Angebot über ein ganzes Jahr.
Entscheidend sind vier Punkte: Dauer des Aktionszinses, Folgezins, Einlagegrenzen und wie oft Zinsen gutgeschrieben werden. In unseren Beispielrechnungen kippen dadurch manche Rankings komplett.
Bei 10.000 und 100.000 € zeigen die Zahlen, warum ein vermeintliches Spitzenangebot mit 4,25 % am Ende schwächer sein kann als ein Paket mit niedrigeren, aber besser strukturierten Konditionen.
Warum die höchste Zahl oft weniger wert ist
Ein befristeter Zinssatz, meist für Neukunden. läuft häufig nur wenige Monate. Danach greift der Standardzinssatz. Wer nur die erste Zahl vergleicht, vergleicht Äpfel mit Birnen.
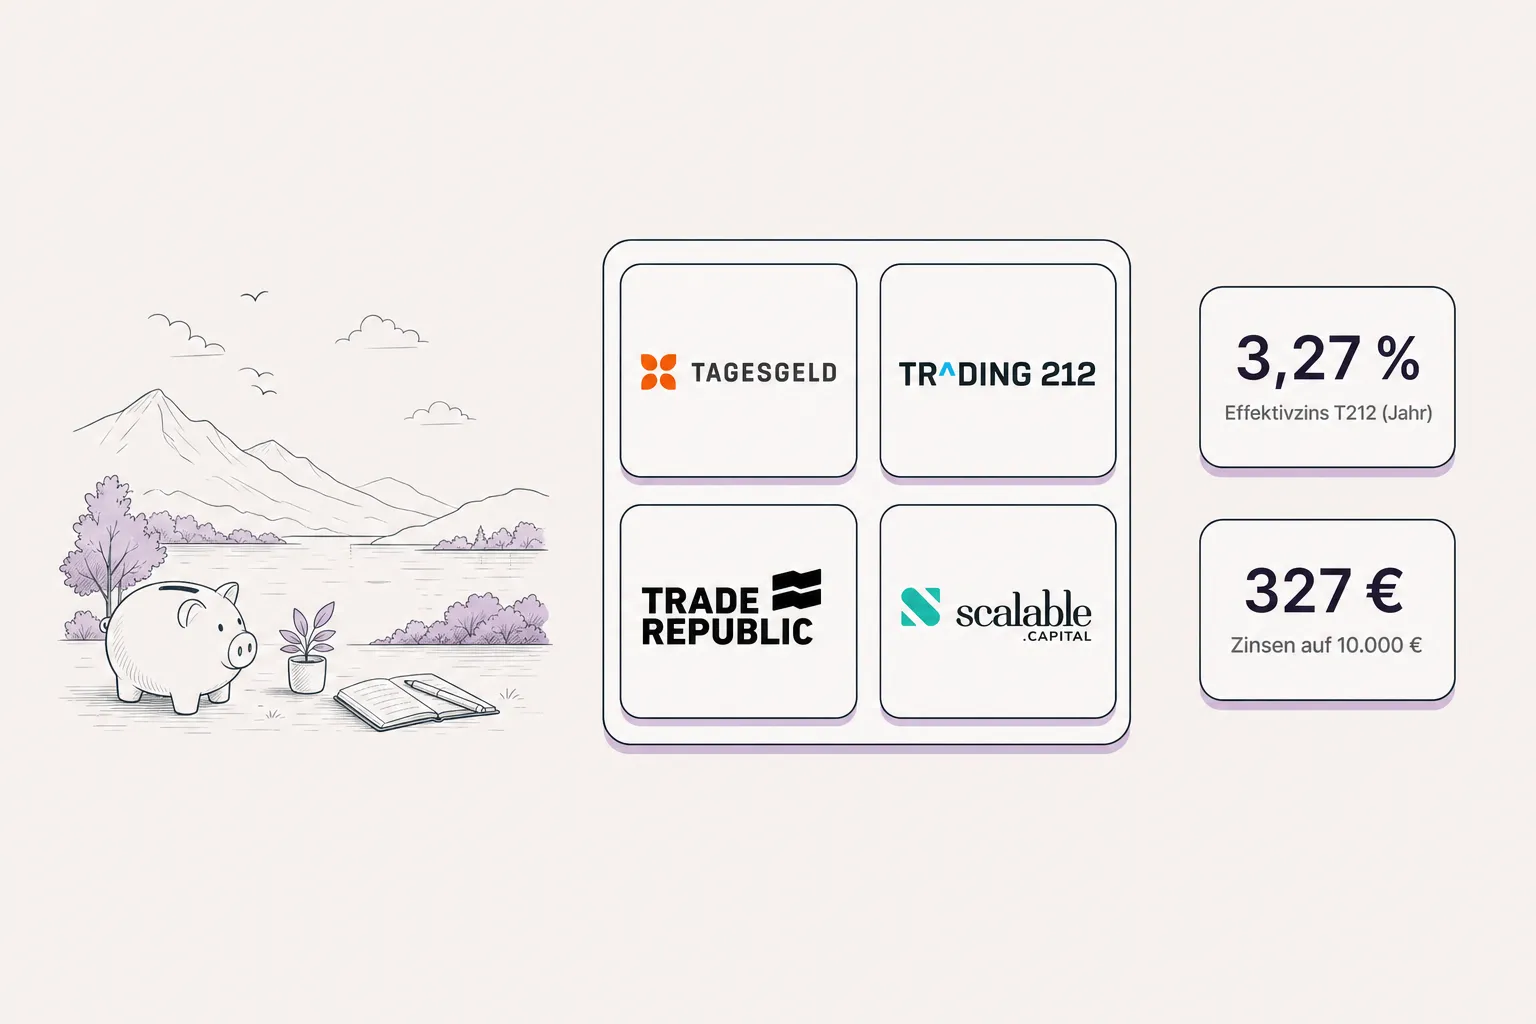
Beispiel Trading 212: 4 Monate 4,2 %, anschließend variabel 2,8 %. Auf das Jahr gerechnet ergibt das rund 3,27 % effektiv. Das schlägt Angebote, die mit 4,25 % werben, aber schnell abfallen oder nur auf kleine Beträge gelten.
Brokerzinsen vs. Tagesgeld: was im Alltag zählt
Tagesgeld bietet oft hohe Neukundenkonditionen. Dafür liegt das Geld extern. Tritt eine Kaufchance auf, muss es erst zum Broker überwiesen werden.
Broker mit verzinstem Cash punkten bei der Verfügbarkeit: Bei Trade Republic gibt es auf das Verrechnungsguthaben 2,5 % variabel, die Zinsen werden täglich berechnet und monatlich gutgeschrieben. Bei Scalable Capital sind es 2,6 % variabel auf ein separates Tagesgeldkonto innerhalb der Plattform, ebenfalls mit monatlicher Gutschrift. Bei Trading 212 laufen die Zinsen direkt auf dem uninvestierten Euroguthaben im Invest-Konto auf.
Rechenbeispiele: 10.000 € über 12 Monate
Hier gewinnt das Set aus solider Konditionsstruktur und ausreichender Dauer. Die Auswahl unten zeigt den 12-Monats-Ertrag aus 10.000 € Startguthaben.
| Anbieter | 12-Monats-Ertrag | Warum es zählt |
|---|---|---|
| Trading 212 | 327 € | 4 Monate 4,2 %, danach 2,8 %, direkt im Broker investierbar |
| Bank of Scotland | 302 € | 3 % für 12 Monate, stark bei 10.000 € |
| Renault Bank Direct | 274 € | stabiler Satz ohne harte Limit-Falle |
| Scalable Capital | 263 € | 2,6 % variabel, Tagesgeld im Depot |
| Trade Republic | 253 € | 2,5 % variabel, sofort investierbar |
Auffällig: Revolut wirbt mit 4,25 %, landet in der Rechnung aber nur bei 261 € auf 10.000 €. Der Grund sind befristete Konditionen und Betragsgrenzen, die den Durchschnitt drücken.
100.000 €: die Limit-Falle dreht das Ranking
Bei hohen Summen entscheiden Einlagegrenzen. Die Bank of Scotland ist bei 10.000 € stark, limitiert den Aktionsbetrag aber auf 50.000 €. In der 100.000 €-Rechnung sinkt der Gesamtertrag dadurch auf 2.131 €.
Trading 212 kommt bei 100.000 € auf 3.270 €, Scalable Capital auf 2.631 €, Trade Republic auf 2.529 €, Renault Bank Direct auf 2.735 €. Revolut fällt mit 1.545 € besonders stark zurück, weil die Top-Konditionen nur auf einen begrenzten Betrag greifen.
Der Mechanismus dahinter ist simpel: Ein hoher Satz auf einen kleinen Teil bringt weniger als ein solider Satz auf die komplette Summe.
Verfügbarkeit und Gutschrift: kleine Details, großer Effekt
Zinsgutschriften erhöhen die Basis für Folgetage. Tägliche Berechnung mit monatlicher Gutschrift wie bei Trade Republic und die direkte Gutschrift auf dem investierbaren Cash wie bei Trading 212 machen den Ertrag greifbar und halten das Geld einsatzbereit. Bei Scalable Capital liegt der Zinstopf separat innerhalb der Plattform. Das ist nah dran, benötigt für den Kauf aber einen Zwischenschritt.
Wie sich das über Jahre summiert, lässt sich mit dem Zinseszinsrechner gut abschätzen.
Sicherheit: Einlagensicherung und Geldmarktfonds im Überblick
Trading 212 tritt in der EU als Trading 212 EU GmbH auf und verfügt laut Darstellung über eine vollwertige BaFin-Lizenz. Das Cash wird bei großen Partnerbanken oder in hochliquide Geldmarktfonds gehalten. Für Bankguthaben gilt die europäische Einlagensicherung bis 100.000 € pro Bank. Geldmarktfonds werden als Sondervermögen verwahrt, also getrennt vom Vermögen der Verwaltungsgesellschaft.
Das reduziert operationelle Risiken. Kursrisiken bei Geldmarktfonds sind im Normalbetrieb sehr gering, verschwinden aber nicht vollständig. Wer den Notgroschen strikt trennen möchte, parkt ihn klassisch auf Tagesgeld. Grundlagen dazu im Ratgeber Notgroschen.
Was das für dich heißt
Entscheide nach Rechenweg, nicht nach Plakat. Prüfe bei jedem Angebot: Wie lange gilt der Satz, was folgt danach, bis zu welchem Betrag, wie wird gutgeschrieben. Die Beispielrechnungen oben zeigen, wie stark das Ergebnis davon abhängt.
Wenn du ohnehin über den Broker investieren willst, sind direkt verzinste Guthaben praktisch. Wer mehrere Anbieter vergleichen möchte, findet im Depotvergleich die passende Basis und kann Konditionen gegen die eigenen Anforderungen spiegeln.