
Dividenden-Aristokraten im Rücklauf: Stryker, McCormick oder Lowe’s?
Dividenden-Aristokraten geraten unter Druck. Viele Kurse sind deutlich zurückgekommen. Drei bekannte Namen zeigen, wie unterschiedlich das Chance-Risiko-Profil jetzt ausfällt.
Der gemeinsame Nenner ist die Historie stetiger Ausschüttungen. Das allein reicht aber nicht. Entscheidend sind Wachstum, Margenpfad und Zyklik. Genau da trennen sich Stryker, McCormick und Lowe’s.
Der Haken: günstiger heißt nicht automatisch besser. Wer heute nur auf die Dividendenrendite schaut, blendet die Qualität des Cashflows aus.
Warum Dividenden-Aristokraten jetzt wackeln
Bewertungen normalisieren sich, dazu kommen branchenspezifische Gegenwinde. In solchen Phasen zählt nicht das Etikett, sondern die Ertragskraft. Ein Unternehmen mit mindestens 25 aufeinanderfolgenden Dividendenerhöhungen. bleibt robust, wenn Margen steigen und die Ausschüttung solide finanziert ist. Wo das fehlt, tragen hohe Ausgangsbewertungen stärker ab.
Stryker Aktie: Wachstum, Margenhebel, schlanke Ausschüttung
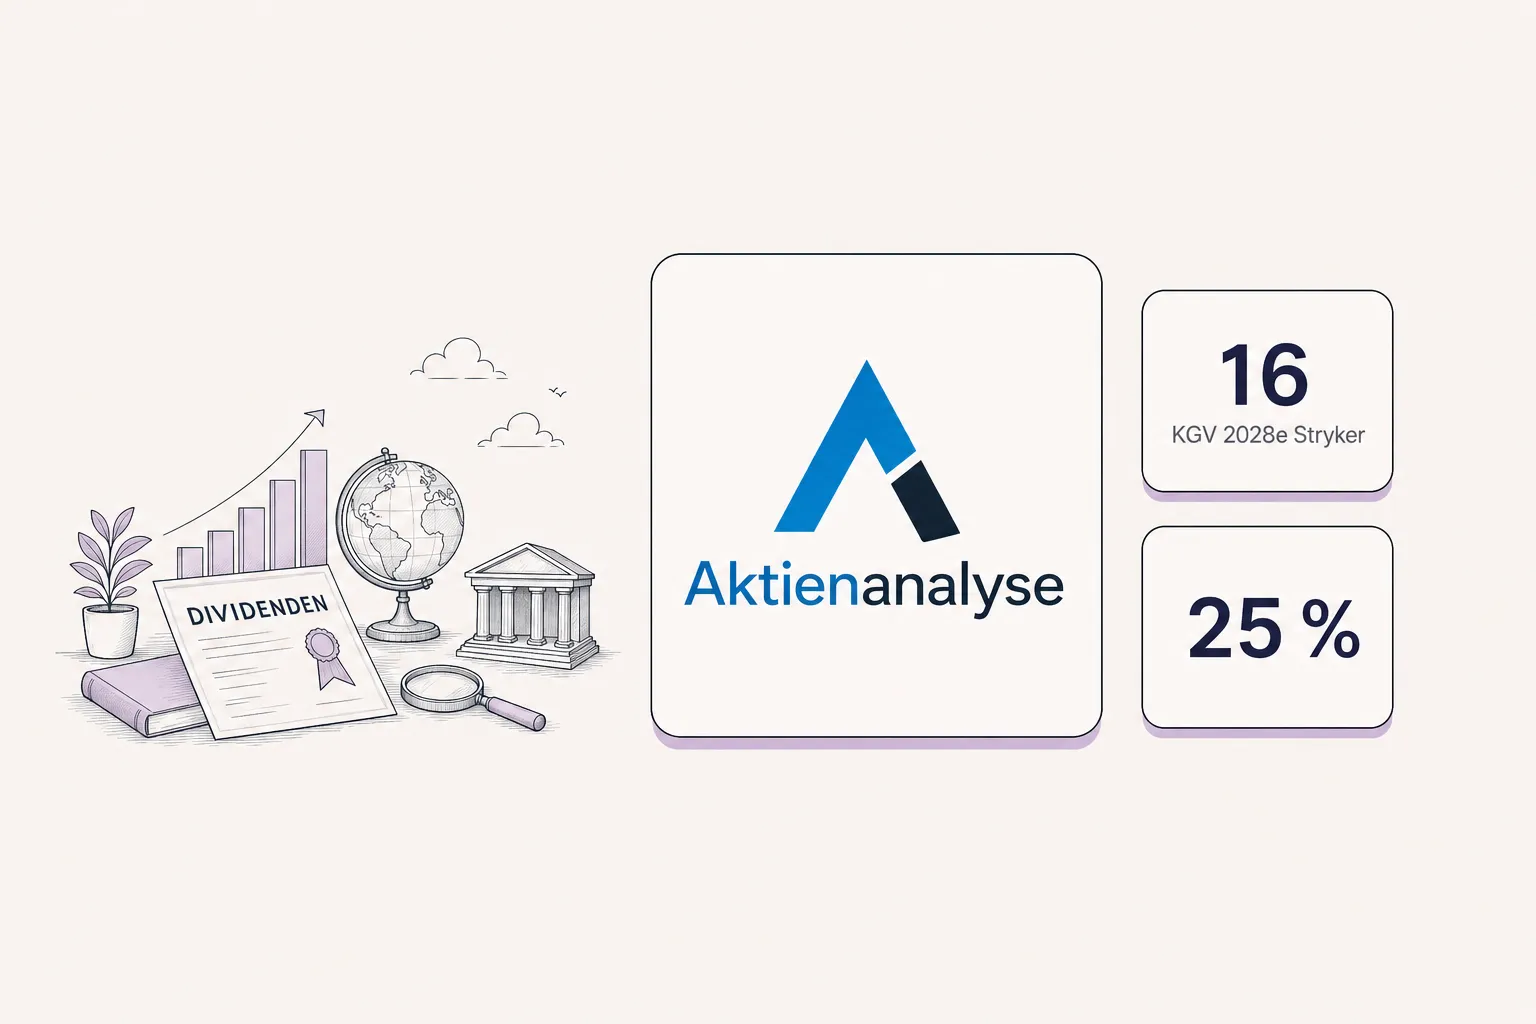
Stryker profitiert von einem stabilen Medtech-Zyklus. Das Unternehmen kam zuletzt auf rund 10 % Umsatzwachstum pro Jahr, der Ausblick liegt bei etwa 8 %. Operative Margen sollen in den nächsten Jahren auf über 25 % steigen. Die Ausschüttungsquote ist mit nur 25 % moderat, die Dividendenrendite liegt bei etwa 1,3 %.
Im Bewertungsbild steckt ein Hebel: Für 2028 wird ein KGV von 16 genannt. Das ist für die Kombination aus Wachstum und Profitabilität vernünftig. Charttechnisch testete die Aktie zuletzt einen Bereich um frühere Hochs, was häufig als Unterstützung dient. Ein tragfähiger Boden braucht Zeit; entscheidend ist, dass der Margenpfad hält.
McCormick Aktie: defensiv, höherer Kupon, langsameres Fundament
McCormick ist der klassische Regalplatz in der Küche. Fundamental kam das Unternehmen zuletzt nur auf etwa 2 % Wachstum, ein sichtbarer Sprung 2026 beruht auf einer Mexico-Übernahme, nicht auf organischer Dynamik. Die Dividende wächst im Bereich von rund 7 %, die Rendite liegt bei etwa 4 %.
Die Bewertung ist deutlich tiefer als in den Vorjahren. Genannt wird ein KGV um 16,5, mit Perspektive auf unter 15. Das passt besser zum langsameren Profil. Im Chart läuft eine größere Korrektur, die nun in einem volumenstärkeren Bereich auf Stabilisierung hofft. Für Anleger heißt das: mehr laufender Ertrag, aber weniger strukturelles Wachstum.
Lowe’s Aktie: Zykliker mit solider Dividendenpolitik
Lowe’s hängt spürbar am Heimwerker- und Wohnungszyklus. Zuletzt stand ein Umsatzrückgang von etwa 2,7 %, für die kommenden Jahre sind rund 4,2 % Wachstum im Gespräch. Margen eher stabil als steigend. Die Ausschüttungsquote liegt bei ungefähr 40 %, die Dividendenrendite bei rund 2,6 %.
Historisch pendelt die Bewertung zwischen KGV 15 am Tief und 20-25 oben. Aktuell wird 16 genannt, mit Chance Richtung 14, wenn die Gewinne anziehen. Chartseitig ist eine größere Korrektur im Gange; ein weiterer Test tieferer Bereiche ist möglich, bevor sich ein tragfähiger Boden bildet.
| Unternehmen | Kennzahl | Warum es zählt |
|---|---|---|
| Stryker | Ausschüttungsquote ca. 25 % | Mehr Spielraum für Dividendenwachstum |
| Stryker | KGV 2028e 16 | Bewertung spiegelt Margen- und Gewinnhebel wider |
| McCormick | Dividendenrendite ca. 4 % | Höherer laufender Ertrag bei langsamem Wachstum |
| McCormick | KGV ca. 16,5 | Deutlich tiefer als frühere Bewertungsniveaus |
| Lowe’s | Ausschüttungsquote ca. 40 %; Rendite 2,6 % | Solide Basis in einem zyklischen Geschäft |
Was das für dich heißt
- Suchst du vor allem Stabilität im Cashflow, zählt die Pufferzone aus Marge und Ausschüttungsquote mehr als die Rendite heute. Stryker punktet genau dort.
- Willst du mehr Ertrag jetzt, liefert McCormick den höheren Kupon, aber mit langsameren Treibern.
- Bei Zyklikern wie Lowe’s helfen Tranchen und Geduld. Ein schrittweiser Einstieg reduziert das Timing-Risiko, wenn die Korrektur sich ausdehnt.
Wer die künftige Ausschüttung im Depot planen will, nimmt den Dividendenrechner. Die Grundlagen und Fallstricke erklärt unser Ratgeber Dividenden erklärt.
Bewertung und Risiko abgleichen
Zwei Dinge gehören zusammen: Mehrjahres-Gewinndynamik und Preis. Ein moderates KGV ist nur die halbe Miete, wenn der freie Cashflow nicht wächst. Umgekehrt kann ein scheinbar teurer Titel fair sein, wenn der Margenmix dreht und die Gewinne klar zulegen. Deshalb sind Wachstumspfade, nicht Einjahres-Schätzungen, der bessere Kompass.
Was als Nächstes zählt
- Bei Stryker: Fortschritte beim Margenziel über 25 % und anhaltendes Umsatzplus nahe 8 %.
- Bei McCormick: organisches Wachstum neben der Mexico-Integration und ob die Bewertung unter 15 rutscht.
- Bei Lowe’s: ob ein Stabilisierungskorridor entsteht, bevor der nächste Nachfragezyklus anzieht.
Weitere Tools: ETF-Rechner · Zinseszinsrechner
