Cashback Karte: 1,5 %, 1 % oder 0,5 %, welche ist die Beste?
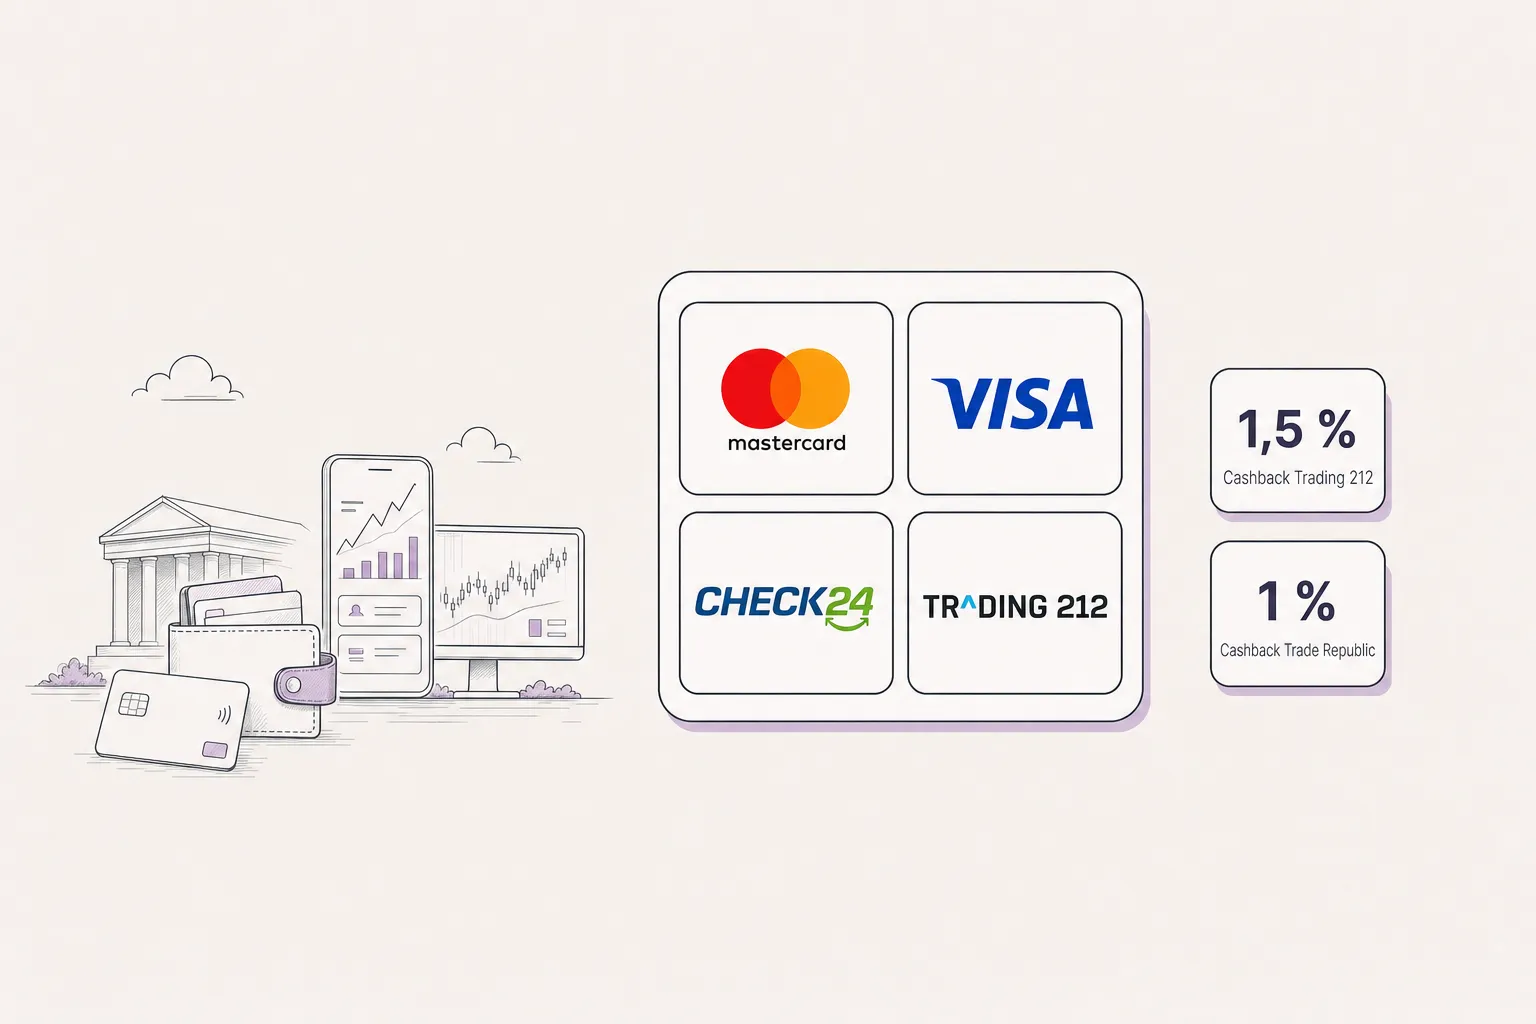
Brokern, Banken und Zahlungs-Apps liefern sich gerade ein Cashback-Wettrennen. Auf den Bannern stehen 1,5 %, 1 % oder 0,5 %.
Entscheidend ist nicht die größte Zahl, sondern was nach 12 Monaten übrig bleibt. Monats-Caps von 15 €, Karten- und Kontogebühren sowie Bedingungen wie Sparplan oder Abo verschieben das Ranking deutlich.
Der Haken: Eine Karte mit 1 % kann unter dem Strich schlechter abschneiden als eine mit 0,5 %. Und bei sehr hohem Umsatz dreht das Cap den Vergleich komplett.
Warum die höchste Prozentzahl oft nicht gewinnt
Die vier Fragen entscheiden: Wie hoch ist das Prozent? Bis zu welchem Betrag gilt es (Cap)? Was kostet Karte oder Konto? Was passiert mit dem Cashback - wird es ausgegeben oder automatisch investiert?
Addierst du Cap, Gebühren und Bedingungen, verändern sich die Ergebnisse spürbar. Genau deshalb kann 0,5 % am Ende mehr bedeuten als 1 %.
Trading 212 vs. Trade Republic: gleicher Cap, andere Bedingungen
Beide Brokerkarten deckeln das Cashback bei 15 € pro Monat. Der Weg dorthin ist verschieden.
- Trading 212: 1,5 % Cashback, Cap bei 15 €. Das Maximum erreichst du schon bei 1.000 € Monatsumsatz. Voraussetzung: Invest-Cashback aktiv und mindestens ein aktives Abo über die Karte. Auslandsgebühr beim Bezahlen: 0 %. Bargeld bis 400 € pro Monat kostenlos, danach 1 %.
- Trade Republic: 1 % Safeback, Cap bei 15 €. Das Maximum erreichst du erst bei 1.500 € Monatsumsatz. Voraussetzung: mindestens 50 € Sparplan pro Monat. Bargeld ab 100 € kostenlos, darunter 1 € je Abhebung.
Für Alltagsumsätze bis 1.000 € pro Monat liefert 1,5 % naturgemäß mehr zurück. Ab 1.500 € sind beide beim Cap gleichauf, die Nebenkonditionen (Abo vs. Sparplan, Auslandsgebühr, Bargeld) geben dann den Ausschlag.
500 € Monatsumsatz: so fallen die Netto-Ergebnisse aus
Bei typischer Kartennutzung für Supermarkt, Tanken und Abos zählt der Netto-Betrag nach 12 Monaten, inklusive einmaliger Karten- oder Kontokosten.
| Karte | Ergebnis | Warum es zählt |
|---|---|---|
| Trading 212 | ca. 85 € | 1,5 % hilft schon bei kleinem Umsatz, inkl. Kartenfee |
| Magenta Pay | ca. 60 € | 1 % ohne Cap, aber Coins und Gebühren bei Fremdwährung |
| Trade Republic | ca. 55 € | 1 % Safeback, Cap 15 €, Sparplan-Pflicht |
| GMX Gold | ca. 30 € | 0,5 % Grund-Cashback, Achtung Teilzahlung |
| C24 Max | ca. -59 € | 1 % wird vom Kontoentgelt 9,90 € mtl. aufgefressen |
Auffällig: Trotz 1 % landet C24 Max mit 9,90 € Kontogebühr pro Monat im Minus. Targobank Gold schafft bei 1 % nach Abzug der Jahresgebühr nur etwa 1 € Plus. SumUp liegt mit 0,5 % ebenfalls um 30 €, hebt sich im Supermarkt mit 2 % bis maximal 10 € pro Monat etwas ab.
2.000 € pro Monat: Caps bremsen Brokerkarten, Magenta Pay vorn
Bei hohem Umsatz schlägt das Cap durch. Trading 212 und Trade Republic laufen wegen der 15 € Grenze fast gleichauf und landen bei rund 175 € pro Jahr. C24 Max holt den Konto-Preis teilweise rein und kommt auf etwa 121 €. Mathematisch vorn liegt Magenta Pay mit rund 240 €, weil dort kein Cap greift.
Der Haken: Auslandsentgelte. Magenta Pay belastet Zahlungen außerhalb des Euro-Raums mit 2,5 %. Schon 300 € Fremdwährungsumsatz im Monat kosten 7,50 € - also 90 € im Jahr - und drücken den Vorteil deutlich.
Für Reisen, Online-Shops außerhalb der Eurozone und gemischte Nutzung ist eine Auslandsgebühr von 0 % ein starkes Argument. Genau dort punkten Brokerkarten zusätzlich zu ihrem Reinvest.
Reinvest statt verschwinden: warum Brokerkarten für Anleger Sinn machen
Klassische Cashback-Karten buchen Guthaben, Punkte oder Coins. Realistisch wird ein Großteil davon wieder ausgegeben. Bei Brokerkarten fließt das Cashback automatisch in ein Depot oder eine Pie - faktisch hebst du damit deine Sparrate an, ohne aktiv daran zu denken.
Wie sich 10 bis 15 € monatlich über Jahre entwickeln, zeigt der Zinseszinsrechner. Der Zinseszinseffekt entfaltet sich gerade bei konsequentem, automatischem Reinvest.
Wenn du die Sparplan-Pflicht berücksichtigen willst: Was ein ETF-Sparplan ist und wie du ihn passend aufsetzt, erklärt unser Ratgeber ETF-Sparplan.
Sicherheit und Rahmenbedingungen: was noch in die Bewertung gehört
Trading 212 hat die frühere FXFlat Bank übernommen und agiert mit deutscher Bank- und BaFin-Lizenz. Seit Januar 2026 ist die Abrechnung in Deutschland steuereinfach, inklusive automatischem Einbehalt von Abgeltungsteuer, Soli und Kirchensteuer. Wertpapiere im Depot gelten als Sondervermögen.
Zinsen spielen bei der Entscheidung eine Nebenrolle, gehören aber zum Gesamtpaket: Trading 212 nennt 4,2 % für Neukunden und danach 2,8 % auf Guthaben. Für den Kartenvergleich zählen sie nicht direkt, setzen aber einen Rahmen für geparkte Mittel.
Was als Nächstes zählt
Die Anbieter ändern Caps, Gebühren und Bedingungen in unregelmäßigen Abständen. Relevant sind vor allem drei Hebel: Höhe des Caps, Auslandsgebühren und Pflichtbedingungen wie Sparplan oder Abo. Wer seine Karte für Reisen nutzt oder häufig in Fremdwährung zahlt, sollte die FX-Konditionen regelmäßig prüfen. Spürbare Änderungen bei einem dieser Punkte verschieben das Ranking sofort.
Weitere Hintergründe zu einem der Anbieter: Kosten von Trading 212
Weitere Tools: Kreditkartenvergleich · Zinseszinsrechner · ETF-Sparplan
War dieser Beitrag hilfreich?